 Bill Plus
سؤال يتكرّر من أصحاب المحلات: «التقرير يقول مبيعاتي 10 آلاف، لكن ليس معي إلا 7 آلاف، والربح مكتوب 1,800 فقط — أين الخطأ؟». الجواب: لا يوجد خطأ؛ هذه ثلاثة أرقام مختلفة تقيس ثلاثة أشياء مختلفة.
مثال عملي: محل خلال شهر
| البند | المبلغ (د.ل) |
|---|---|
| قيمة الفواتير الصادرة (المبيعات) | 10,000 |
| ما دفعه العملاء فعلًا (الإيرادات) | 7,000 |
| المتبقّي على العملاء (المستحقات) | 3,000 |
| تكلفة البضاعة المباعة | 6,500 |
| مجمل الربح (10,000 − 6,500) | 3,500 |
| المصاريف والرواتب | 1,700 |
| صافي الربح (3,500 − 1,700) | 1,800 |
المبيعات: ما بعته
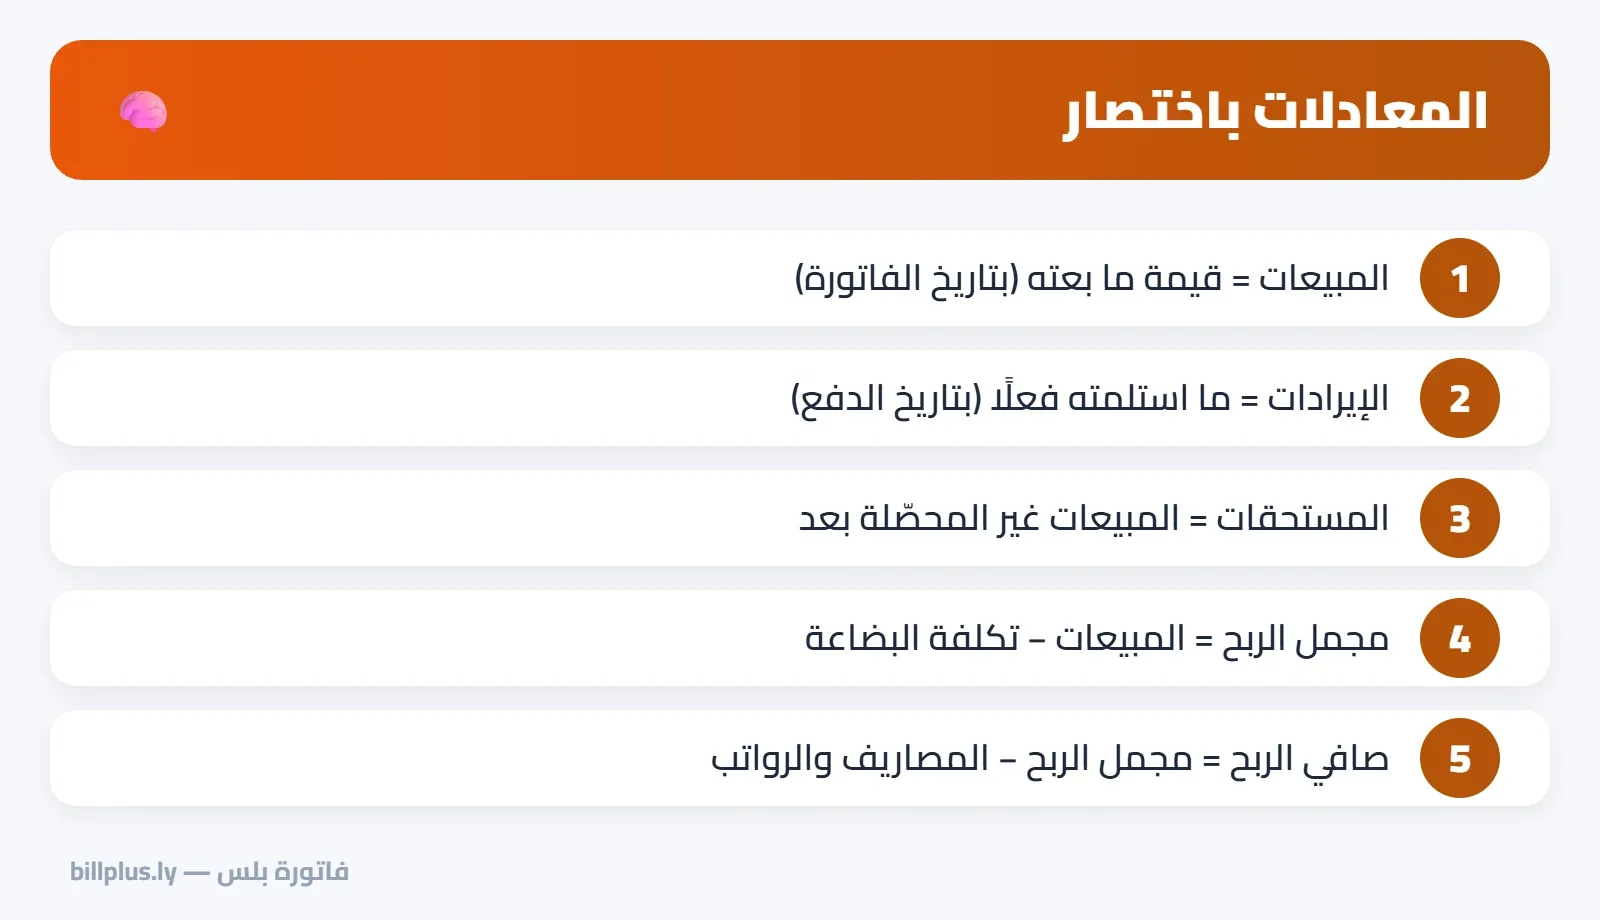
قيمة كل الفواتير الصادرة في الفترة، سواء دُفعت أم لا، وتُحسب بتاريخ إصدار الفاتورة. تقيس حجم نشاطك.
الإيرادات: ما استلمته
المال الذي دخل فعلًا، بتاريخ الدفع. قد يشمل دفعات عن فواتير أشهر سابقة. تقيس سيولتك.
المستحقات: الفرق بينهما
ديونك على العملاء. ارتفاعها المستمر إنذار: تبيع كثيرًا لكن لا تحصّل — راجع خطة عملية لتحصيل الديون المتأخرة دون أن تخسر عملاءك.
الربح: ما يبقى لك
مجمل الربح = المبيعات − تكلفة البضاعة، وصافي الربح = مجمل الربح − المصاريف والرواتب. لهذا لا يمكن معرفة الربح دون تسجيل تكلفة البضاعة (وضع التاجر) والمصاريف.
وماذا عن «الربح من المدفوع»؟
في تقارير فاتورة بلس يُحتسب ربح المبيعات بنسبة ما دُفع من كل فاتورة: فاتورة دُفع نصفها يدخل نصف ربحها، والباقي يظهر «آجل غير محصّل». هذا أكثر تحفّظًا وواقعية للمحلات التي تبيع بالآجل. أما دفاتر بلس فتعمل بأساس الاستحقاق المحاسبي المعتاد (الربح عند إصدار الفاتورة) — ولذلك قد يختلف الرقمان عمدًا.
💡 القاعدة الذهبية: المبيعات تخبرك كم تعمل، والإيرادات كم تملك من نقد، والربح كم تكسب. تحتاج الثلاثة معًا.
جرّب فاتورة بلس مجانًا 14 يومًا — كل مزايا «بلس» مفتوحة خلال التجربة دون بطاقة. أنشئ حسابك الآن وابدأ خلال دقائق.
مثال آخر: قراءة التقريرين معًا
لنفترض أن صاحب محل قارن تقريرين لنفس الشهر: «إجمالي الإيرادات» 7,000 و«قيمة المبيعات» 10,000، فظنّ أن هناك خطأ. لكنه عندما فتح المستحقات وجد 3,000 دينار على عملاء آجلين — وهي بالضبط الفرق. ثم لاحظ أن «ربح المبيعات» في التقرير أقل من مجمل الربح المتوقّع، لأن الأرباح تُحتسب من المدفوع فقط: فاتورة بـ2,000 دُفع نصفها أدخلت نصف ربحها فقط، والنصف الآخر ظهر «آجل غير محصّل». فهم هذه الفروق جعله يركّز على تحصيل الآجل بدل البحث عن «خطأ» غير موجود.
أخطاء شائعة يجب تجنّبها
- مقارنة الإيرادات بالمبيعات وتوقّع تطابقهما.
- الحكم على النشاط بالمبيعات وحدها مع تراكم المستحقات.
- تجاهل المصاريف عند تقدير صافي الربح.
التعليقات
لا توجد تعليقات بعد — كن أول من يعلّق.