 Bill Plus
📚 كورس المحاسبة لغير المحاسبين — الدرس 12 من 15 · المستوى الرابع: الاحتراف
⬅️ قبله: الدرس 11: قائمة التدفقات النقدية · فهرس الكورس كاملًا
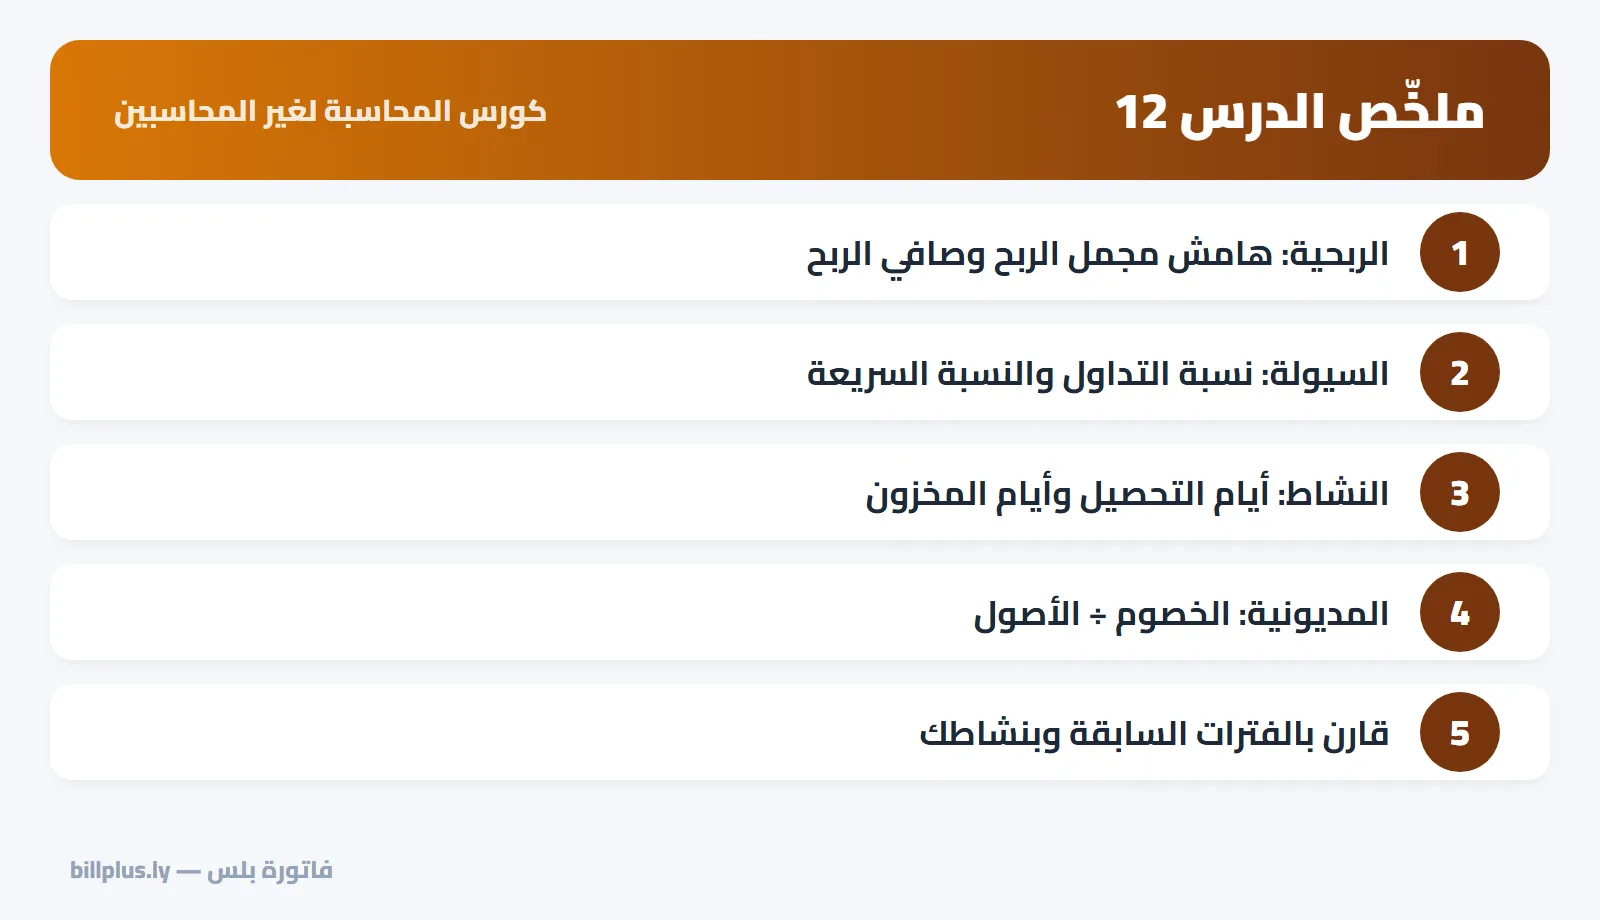
أهلًا بك في المستوى الأخير: الاحتراف. صرت تعرف كيف تُبنى القوائم المالية. الآن نتعلّم ما يفعله المحلّل المالي والبنك والمستثمر: قراءة ما بين الأرقام عبر النسب المالية. الرقم وحده (ربح 1,250) لا يقول الكثير، لكن نسبته إلى المبيعات ورأس المال والفترات السابقة تقول كل شيء.
مجموعة 1: نسب الربحية — هل المشروع يكسب جيدًا؟
| النسبة | المعادلة | متجر الأمل |
|---|---|---|
| هامش مجمل الربح | مجمل الربح ÷ المبيعات | 9,200 ÷ 23,000 = 40% |
| هامش صافي الربح | صافي الربح ÷ المبيعات | 1,250 ÷ 23,000 = 5.4% |
| العائد على حقوق الملكية | صافي الربح ÷ حقوق الملكية | 1,250 ÷ 50,000 = 2.5% شهريًا |
| العائد على الأصول | صافي الربح ÷ مجموع الأصول | 1,250 ÷ 58,400 = 2.1% شهريًا |
الفجوة بين 40% و5.4% تقول إن المصاريف الثابتة هي التحدّي لا التسعير.
مجموعة 2: نسب السيولة — هل يستطيع السداد؟
| النسبة | المعادلة | متجر الأمل |
|---|---|---|
| نسبة التداول | الأصول المتداولة ÷ الخصوم المتداولة | 46,600 ÷ 8,150 = 5.72 |
| النسبة السريعة | (المتداولة − المخزون) ÷ الخصوم المتداولة | 40,400 ÷ 8,150 = 4.96 |
| نسبة النقدية | النقدية ÷ الخصوم المتداولة | 37,400 ÷ 8,150 = 4.59 |
سيولة عالية جدًا. هذا أمان، لكنه يعني أيضًا نقدًا معطّلًا كان يمكن أن يتحوّل إلى بضاعة تُباع بربح. (للتعمّق: رأس المال العامل.)
مجموعة 3: نسب النشاط — هل المال يدور بسرعة؟
| النسبة | المعادلة (لشهر = 30 يومًا) | متجر الأمل |
|---|---|---|
| أيام التحصيل | العملاء ÷ المبيعات الآجلة × 30 | 3,000 ÷ 8,000 × 30 = 11.3 يومًا |
| أيام المخزون | المخزون ÷ تكلفة المبيعات × 30 | 6,200 ÷ 13,800 × 30 = 13.5 يومًا |
| أيام السداد | الموردون ÷ المشتريات الآجلة × 30 | 8,000 ÷ 20,000 × 30 = 12 يومًا |
| دورة النقد | أيام المخزون + التحصيل − السداد | 13.5 + 11.3 − 12 ≈ 12.8 يومًا |
كل دينار يدفعه المتجر يعود إليه بعد نحو 13 يومًا: دورة سريعة وصحية. (للتعمّق: أيام التحصيل والسداد.)
مجموعة 4: نسب المديونية — من يموّل المشروع؟
| النسبة | المعادلة | متجر الأمل |
|---|---|---|
| نسبة المديونية | مجموع الخصوم ÷ مجموع الأصول | 8,150 ÷ 58,400 = 14% |
| الديون إلى حقوق الملكية | مجموع الخصوم ÷ حقوق الملكية | 8,150 ÷ 50,250 = 0.16 |
86% من أصول المتجر ممولة من مالكه: مخاطرة منخفضة جدًا.
بونص: نقطة التعادل وهامش الأمان
مبيعات التعادل = المصاريف الثابتة ÷ هامش مجمل الربح = 7,950 ÷ 40% = 19,875
هامش الأمان = (23,000 − 19,875) ÷ 23,000 = 13.6%
لو انخفضت مبيعات متجر الأمل أكثر من 13.6% لدخل في الخسارة. (للتعمّق: حساب نقطة التعادل.)
كيف تقرأ النسب كالمحترفين؟
- قارن بالزمن: نسبة هذا الشهر مقابل الماضي ونفس الشهر من العام الماضي.
- قارن بنشاطك: هامش البقالة غير هامش العطور.
- اقرأ النسب معًا: سيولة عالية مع ربحية ضعيفة = مال لا يعمل.
- ابحث عن السبب: النسبة تطرح السؤال، والدفاتر تجيب عنه.
💡 القاعدة الذهبية للدرس: لا توجد نسبة «جيدة» أو «سيئة» بمفردها. الاتجاه والمقارنة والسياق هي التي تحكم.
تمرين الدرس
محل مبيعاته 50,000، وتكلفة مبيعاته 32,000، وصافي ربحه 4,000. أصوله المتداولة 20,000 منها مخزون 12,000، وخصومه المتداولة 10,000. احسب: هامش مجمل الربح، وهامش صافي الربح، ونسبة التداول، والنسبة السريعة. ماذا تلاحظ؟
الحل: مجمل الربح 18,000 ⇐ 36%. صافي الربح 8%. نسبة التداول 20,000 ÷ 10,000 = 2.0. النسبة السريعة (20,000 − 12,000) ÷ 10,000 = 0.8. الملاحظة: ربحية جيدة، لكن 60% من الأصول المتداولة مخزون، والنسبة السريعة أقل من 1: إن تباطأ البيع فقد يصعب السداد.
في فاتورة بلس
معظم أرقام هذه النسب جاهزة في فاتورة بلس: المبيعات والتكلفة والأرباح في التقارير، والمستحقات وأعمارها، والمستحق للموردين، وتقييم المخزون، والميزانية وقائمة الدخل في دفاتر بلس. ومع التصدير إلى Excel تحسب أي نسبة تريدها شهرًا بشهر. (اقرأ أيضًا: مؤشرات الأداء لصاحب المحل.)
طبّق ما تتعلّمه على مشروعك الحقيقي: فاتورة بلس يسجّل القيود المحاسبية تلقائيًا من فواتيرك ومشترياتك ومصاريفك في «دفاتر بلس»، ويعطيك دفتر اليومية والأستاذ وميزان المراجعة وقائمة الدخل والميزانية جاهزة — دون أن تكتب قيدًا واحدًا بيدك. ابدأ مجانًا 14 يومًا بدون بطاقة وبعملة بلدك، أو حمّل التطبيق للأندرويد والآيفون.
تابع الكورس
- ➡️ الدرس التالي: الدرس 13: الموازنة التقديرية
- ⬅️ الدرس السابق: الدرس 11: قائمة التدفقات النقدية
- 📚 فهرس كورس المحاسبة لغير المحاسبين
التعليقات
لا توجد تعليقات بعد — كن أول من يعلّق.