 Bill Plus
📚 كورس المحاسبة لغير المحاسبين — الدرس 14 من 15 · المستوى الرابع: الاحتراف
⬅️ قبله: الدرس 13: الموازنة التقديرية · فهرس الكورس كاملًا
في نهاية كل سنة مالية يحتاج المحاسب أن «يغلق الدفتر» ويبدأ صفحة جديدة: الإيرادات والمصروفات تبدأ من الصفر، بينما تستمر أرصدة الأصول والخصوم. وفي هذا الدرس نتعلّم أيضًا ما يحمي أرقامك طوال العام: الرقابة الداخلية، أي القواعد التي تمنع الخطأ والتلاعب قبل وقوعهما.
لماذا نقفل الحسابات؟
الحسابات نوعان:
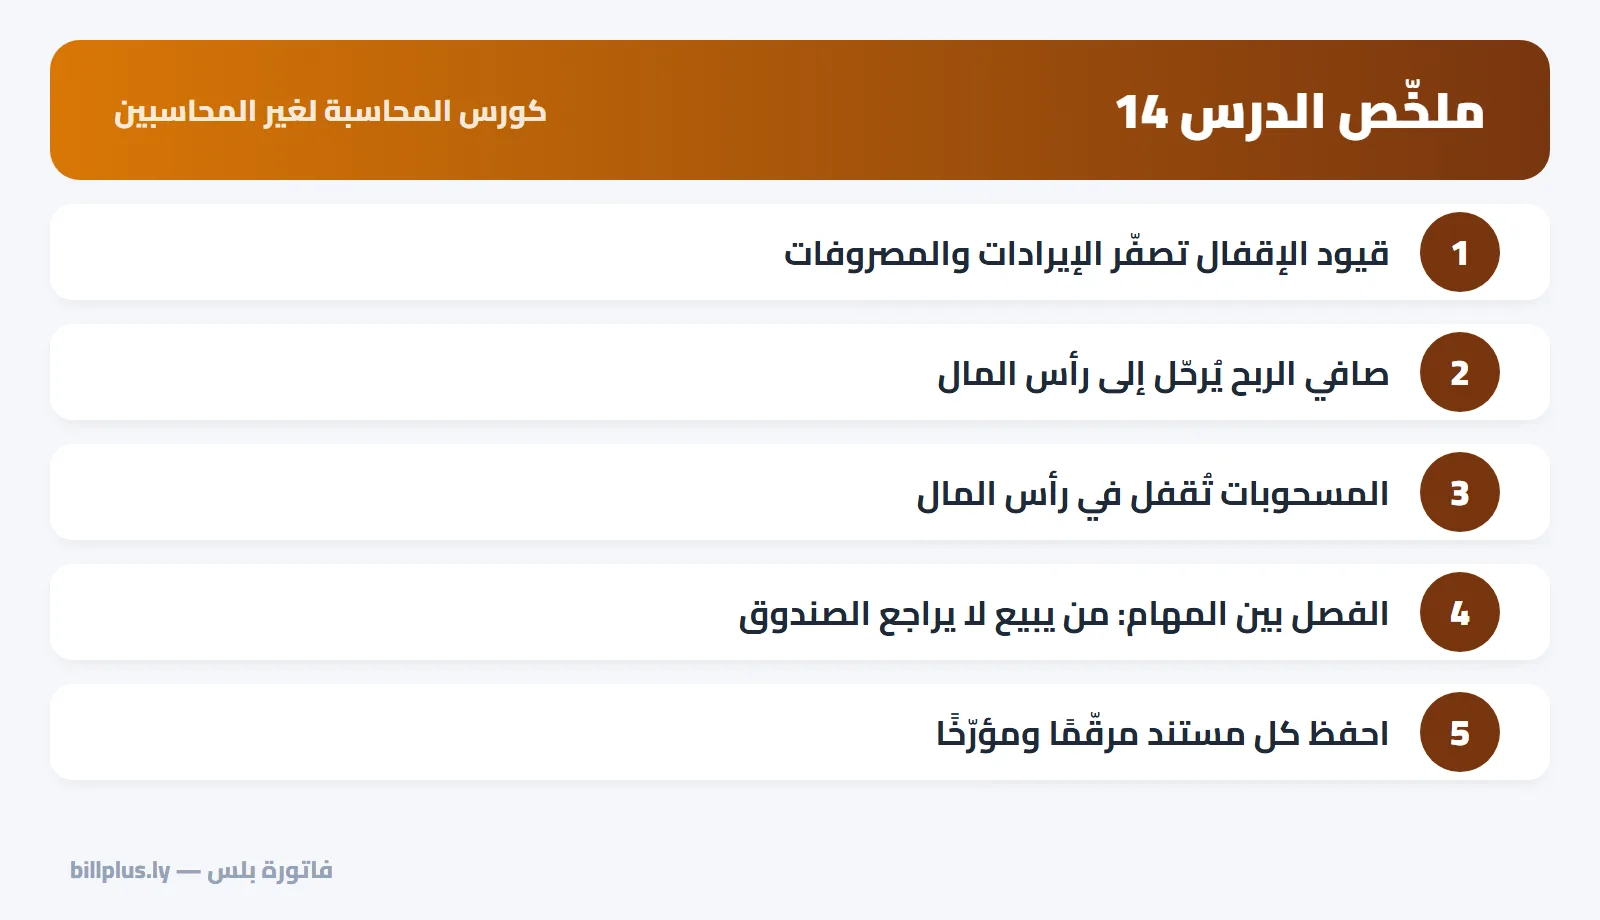
- حسابات مؤقتة (الإيرادات والمصروفات والمسحوبات): تقيس فترة واحدة، فتُصفَّر في نهايتها.
- حسابات دائمة (الأصول والخصوم وحقوق الملكية): تُرحَّل أرصدتها إلى الفترة التالية.
قيود الإقفال تنقل نتيجة الفترة (الربح أو الخسارة) من الحسابات المؤقتة إلى رأس المال.
قيود إقفال متجر الأمل (لو أقفلنا بعد الشهر الأول)
1) إقفال الإيرادات في ملخّص الدخل
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ المبيعات | 23,000 | |
| إلى حـ/ ملخّص الدخل | 23,000 |
2) إقفال المصروفات في ملخّص الدخل
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ ملخّص الدخل | 21,750 | |
| إلى حـ/ تكلفة المبيعات | 13,800 | |
| إلى حـ/ الإيجار | 3,000 | |
| إلى حـ/ الرواتب | 4,000 | |
| إلى حـ/ الكهرباء والمرافق | 750 | |
| إلى حـ/ مصروف الإهلاك | 200 |
3) نقل صافي الربح إلى رأس المال
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ ملخّص الدخل | 1,250 | |
| إلى حـ/ رأس المال | 1,250 |
4) إقفال المسحوبات في رأس المال
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ رأس المال | 1,000 | |
| إلى حـ/ المسحوبات | 1,000 |
رأس المال بعد الإقفال = 50,000 + 1,250 − 1,000 = 50,250، وهو نفس رقم حقوق الملكية في الميزانية.
ميزان المراجعة بعد الإقفال
| الحساب | مدين | دائن |
|---|---|---|
| النقدية | 37,400 | |
| العملاء | 3,000 | |
| المخزون | 6,200 | |
| المعدات | 12,000 | |
| مجمع الإهلاك | 200 | |
| الموردين | 8,000 | |
| مصروفات مستحقة | 150 | |
| رأس المال | 50,250 | |
| المجموع | 58,600 | 58,600 |
لم يبقَ إلا الحسابات الدائمة، وهي أرصدة أول المدة للفترة الجديدة.
قائمة مهام نهاية السنة
- عُدّ النقدية في الصندوق وطابقها بالدفاتر.
- طابق كشف البنك مع حساب البنك وفسّر كل فرق.
- اجرد المخزون وسجّل التالف والعجز. (اقرأ: جرد المخزون.)
- طابق أرصدة العملاء والموردين بكشوف حساب.
- سجّل التسويات: المستحقات والمقدّمات والإهلاك والمخصّصات. (اقرأ: التسويات الجردية.)
- أعدّ القوائم المالية وراجعها.
- سجّل قيود الإقفال واحفظ نسخة احتياطية كاملة.
- احسب الزكاة أو الضريبة المستحقة حسب بلدك. (اقرأ: زكاة عروض التجارة.)
الرقابة الداخلية: 8 قواعد تحمي مالك
| القاعدة | مثال تطبيقي |
|---|---|
| الفصل بين المهام | من يبيع على الكاشير لا يعدّ الصندوق ولا يعدّل الأسعار |
| الصلاحيات حسب الحاجة | الموظف يرى ما يخصّ عمله فقط |
| الترقيم التسلسلي | كل فاتورة وسند برقم متسلسل لا يُعاد استخدامه |
| لا حذف بلا أثر | الإلغاء يُسجَّل ويبقى ظاهرًا مع اسم من ألغى |
| عدّ الصندوق يوميًا | تقرير وردية يقارن المتوقّع بالفعلي |
| حدود الموافقة | المصاريف فوق مبلغ معيّن تحتاج موافقة المالك |
| المطابقة الدورية | البنك شهريًا، والمخزون دوريًا، والعملاء ربع سنويًا |
| حفظ المستندات | كل قيد له مستند مرقّم ومؤرّخ ومحفوظ |
💡 القاعدة الذهبية للدرس: الرقابة الداخلية ليست تشكيكًا في موظفيك؛ إنها نظام يحميهم ويحميك، فالخطأ يُكتشف مبكرًا ولا يُتّهم بريء.
تمرين الدرس
منشأة في نهاية سنتها: إيراداتها 10,000، ومصروفاتها 7,000، ومسحوباتها 2,000، ورأس مالها أول السنة 20,000. اكتب قيود الإقفال واحسب رأس المال آخر السنة.
الحل: (1) من حـ/ الإيرادات 10,000 إلى حـ/ ملخّص الدخل 10,000. (2) من حـ/ ملخّص الدخل 7,000 إلى حـ/ المصروفات 7,000. (3) صافي الربح 3,000: من حـ/ ملخّص الدخل 3,000 إلى حـ/ رأس المال 3,000. (4) من حـ/ رأس المال 2,000 إلى حـ/ المسحوبات 2,000. رأس المال آخر السنة = 20,000 + 3,000 − 2,000 = 21,000.
في فاتورة بلس
الرقابة الداخلية مبنية في النظام: صلاحيات دقيقة لكل عضو في الفريق، والورديات ومراقبة الصندوق، وفواتير مرقّمة تسلسليًا، والفاتورة المحذوفة تبقى ظاهرة باللون الأحمر ولا تختفي، وسجل لكل عملية، ونسخة احتياطية كاملة لبياناتك بملف Excel.
طبّق ما تتعلّمه على مشروعك الحقيقي: فاتورة بلس يسجّل القيود المحاسبية تلقائيًا من فواتيرك ومشترياتك ومصاريفك في «دفاتر بلس»، ويعطيك دفتر اليومية والأستاذ وميزان المراجعة وقائمة الدخل والميزانية جاهزة — دون أن تكتب قيدًا واحدًا بيدك. ابدأ مجانًا 14 يومًا بدون بطاقة وبعملة بلدك، أو حمّل التطبيق للأندرويد والآيفون.
تابع الكورس
- ➡️ الدرس التالي: الدرس 15: تطبيق محاسبي شامل (مشروع التخرّج)
- ⬅️ الدرس السابق: الدرس 13: الموازنة التقديرية
- 📚 فهرس كورس المحاسبة لغير المحاسبين
التعليقات
لا توجد تعليقات بعد — كن أول من يعلّق.