 Bill Plus
📚 كورس المحاسبة لغير المحاسبين — الدرس 11 من 15 · المستوى الثالث: القوائم المالية
⬅️ قبله: الدرس 10: إعداد القوائم المالية · فهرس الكورس كاملًا
ربح متجر الأمل في شهره الأول 1,250، لكن النقدية في صندوقه 37,400. فكيف؟ وهل هذا يعني أن المتجر «يولّد» نقدًا جيدًا؟ الجواب في القائمة المالية الثالثة: قائمة التدفقات النقدية، التي تشرح من أين جاء كل دينار نقدي وأين ذهب. وهي القائمة التي تكشف لماذا تُفلس مشاريع رابحة.
الأنشطة الثلاثة
| النشاط | يشمل | في متجر الأمل |
|---|---|---|
| التشغيلي | النقد من البيع والمدفوع للموردين والمصاريف | التحصيل، سداد المورد، الإيجار، الرواتب، الكهرباء |
| الاستثماري | شراء وبيع الأصول طويلة الأجل | شراء المعدات |
| التمويلي | المالك والقروض | رأس المال، المسحوبات |
الطريقة المباشرة: تتبّع النقد نفسه
نأخذ كل حركة في حساب النقدية في الأستاذ ونصنّفها:
| البند | المبلغ |
|---|---|
| الأنشطة التشغيلية | |
| مقبوضات من العملاء (15,000 نقدي + 5,000 تحصيل) | 20,000 |
| مدفوعات للموردين | (12,000) |
| إيجار | (3,000) |
| رواتب | (4,000) |
| كهرباء | (600) |
| صافي التدفق التشغيلي | 400 |
| الأنشطة الاستثمارية | |
| شراء معدات | (12,000) |
| صافي التدفق الاستثماري | (12,000) |
| الأنشطة التمويلية | |
| رأس مال مستثمر | 50,000 |
| مسحوبات المالك | (1,000) |
| صافي التدفق التمويلي | 49,000 |
| صافي التغيّر في النقدية (400 − 12,000 + 49,000) | 37,400 |
| النقدية أول الشهر | 0 |
| النقدية آخر الشهر | 37,400 ✅ |
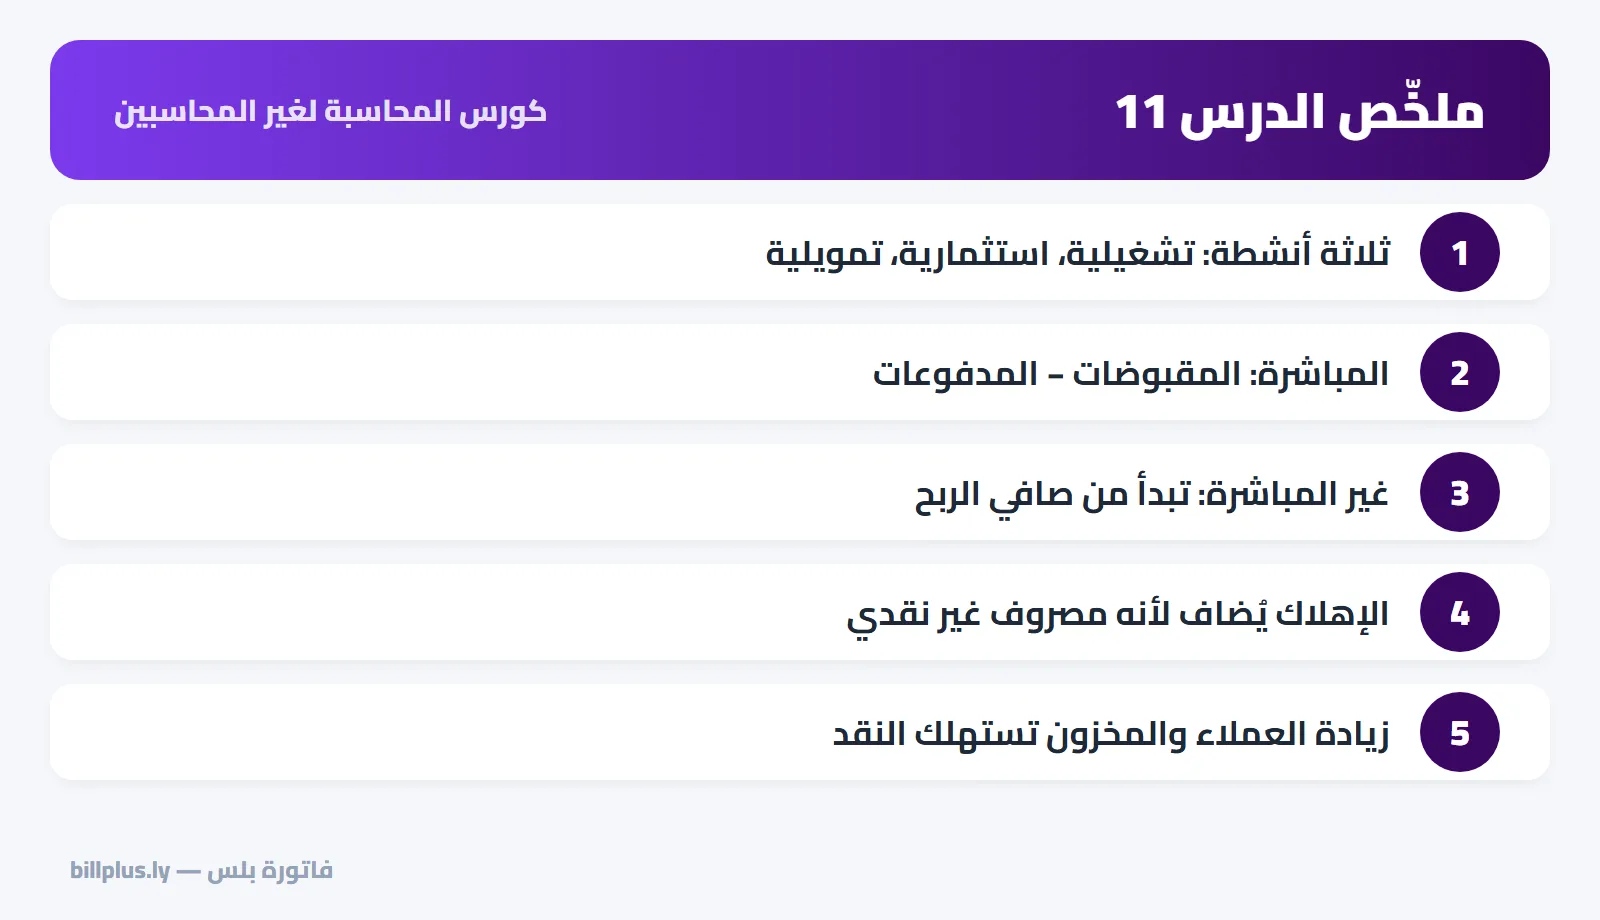
الطريقة غير المباشرة: من الربح إلى النقد
تبدأ من صافي الربح وتصحّحه بالبنود التي أثّرت على الربح دون أن تحرّك النقد، أو حرّكت النقد دون أن تؤثّر على الربح:
| البند | المبلغ | لماذا؟ |
|---|---|---|
| صافي الربح | 1,250 | نقطة البداية |
| + الإهلاك | 200 | مصروف لم يخرج نقدًا |
| + زيادة المصروفات المستحقة | 150 | مصروف لم يُدفع بعد |
| − زيادة العملاء | (3,000) | بيع لم يُحصَّل بعد |
| − زيادة المخزون | (6,200) | نقد تحوّل إلى بضاعة على الرف |
| + زيادة الموردين | 8,000 | بضاعة لم تُدفع بعد |
| صافي التدفق التشغيلي | 400 | نفس نتيجة المباشرة ✅ |
ماذا نتعلّم من قائمة متجر الأمل؟
- النقدية الكبيرة جاءت من رأس المال (تمويلي)، لا من التشغيل.
- التشغيل ولّد 400 فقط رغم ربح 1,250، لأن المال «حُبس» في المخزون وديون العملاء، وخفّف من ذلك أن المورد لم يُدفع له كل حقه.
- لو طالب المورد بباقي الـ8,000 فورًا، لصار التدفق التشغيلي سالبًا.
هذه هي «فجوة الربح والنقد» التي تُغرق كثيرًا من المحلات. (للتعمّق: التدفق النقدي للمشاريع الصغيرة ورأس المال العامل.)
💡 القاعدة الذهبية للدرس: الربح رأي، والنقد حقيقة. مشروع رابح بلا تدفق نقدي تشغيلي موجب سيحتاج تمويلًا عاجلًا أو آجلًا.
تمرين الدرس
محل صافي ربحه في الشهر 5,000، وإهلاكه 1,000. خلال الشهر زادت ديون العملاء 2,000، ونقص المخزون 1,500، ونقص ما عليه للموردين 800. احسب صافي التدفق التشغيلي بالطريقة غير المباشرة.
الحل: 5,000 + 1,000 (إهلاك) − 2,000 (زيادة العملاء) + 1,500 (نقص المخزون حرّر نقدًا) − 800 (سداد الموردين استهلك نقدًا) = 4,700.
في فاتورة بلس
فاتورة بلس يتتبّع النقد الفعلي في كل صندوق ومصرف مع كل دفعة وقبض، ويعطيك تقرير المستحقات لما لم يُحصَّل بعد، وتقرير الأرباح على المحصّل بجانب أرباح الاستحقاق في دفاتر بلس، فترى الفجوة بين الربح والنقد بوضوح.
طبّق ما تتعلّمه على مشروعك الحقيقي: فاتورة بلس يسجّل القيود المحاسبية تلقائيًا من فواتيرك ومشترياتك ومصاريفك في «دفاتر بلس»، ويعطيك دفتر اليومية والأستاذ وميزان المراجعة وقائمة الدخل والميزانية جاهزة — دون أن تكتب قيدًا واحدًا بيدك. ابدأ مجانًا 14 يومًا بدون بطاقة وبعملة بلدك، أو حمّل التطبيق للأندرويد والآيفون.
تابع الكورس
- ➡️ الدرس التالي: الدرس 12: التحليل المالي بالنسب
- ⬅️ الدرس السابق: الدرس 10: إعداد القوائم المالية
- 📚 فهرس كورس المحاسبة لغير المحاسبين
التعليقات
لا توجد تعليقات بعد — كن أول من يعلّق.