 Bill Plus
📚 كورس المحاسبة لغير المحاسبين — الدرس 13 من 15 · المستوى الرابع: الاحتراف
⬅️ قبله: الدرس 12: التحليل المالي بالنسب · فهرس الكورس كاملًا
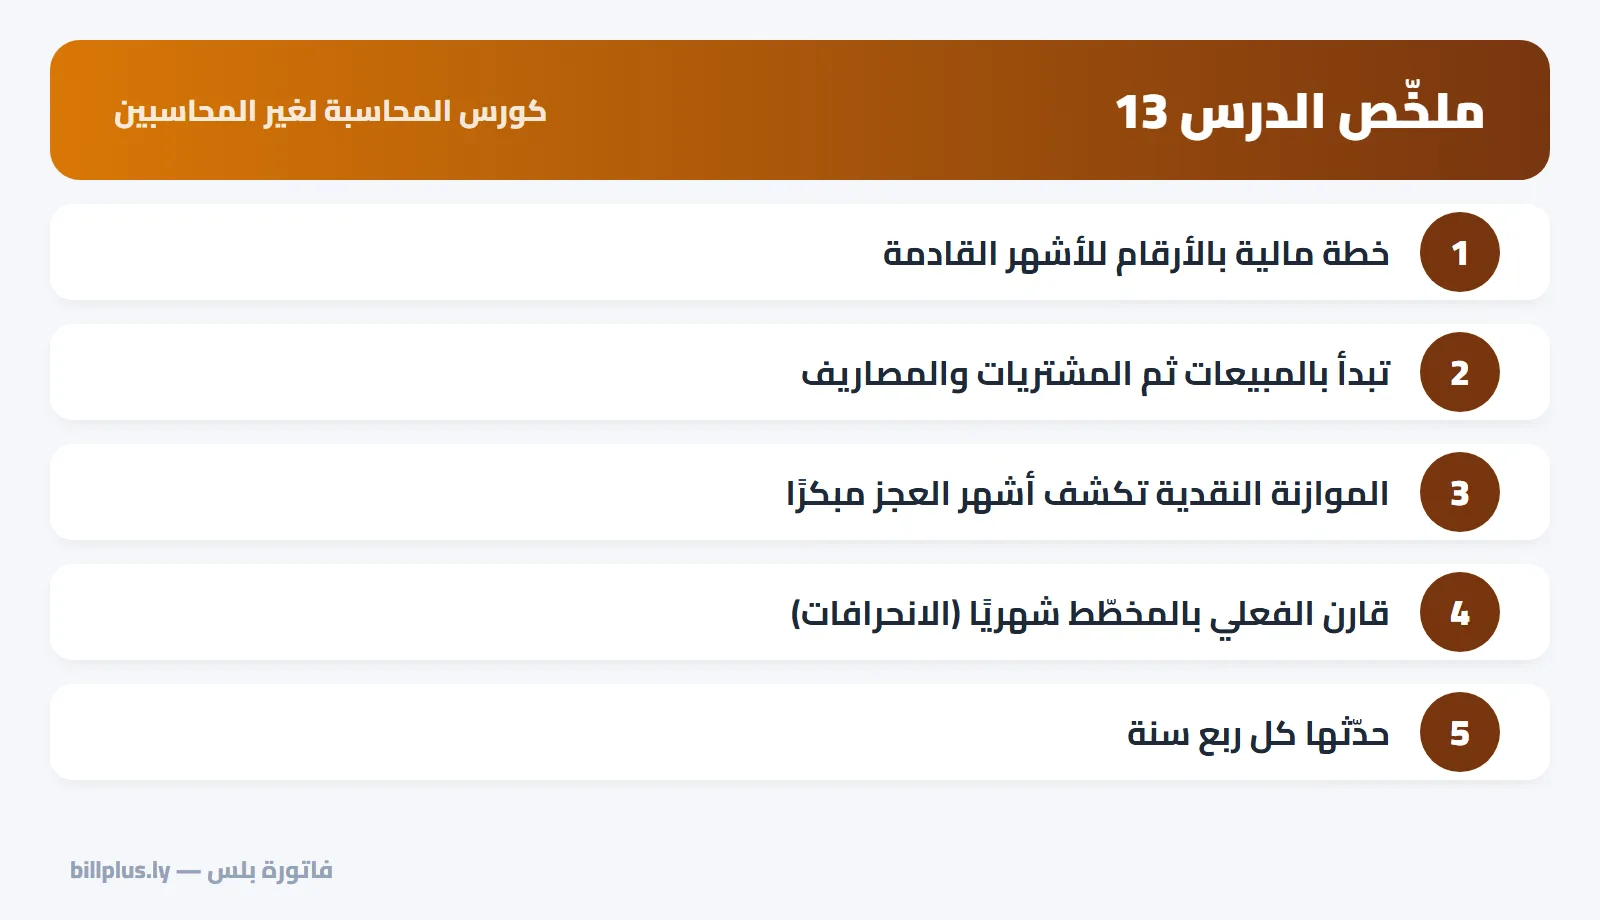
كل ما تعلّمناه حتى الآن ينظر إلى الماضي: ماذا حدث وكم ربحنا. المحترف ينظر أيضًا إلى المستقبل: كم سنبيع الأشهر القادمة؟ وهل سيكفي النقد؟ ومتى نحتاج تمويلًا؟ هذا هو دور الموازنة التقديرية: خطة مالية بالأرقام تقارن بها الواقع شهرًا بشهر.
أنواع الموازنات للمشروع الصغير
- موازنة المبيعات: نقطة البداية. كم سنبيع كل شهر؟
- موازنة المشتريات والتكلفة: كم بضاعة نحتاج لتغطية المبيعات؟
- موازنة المصاريف: الإيجار والرواتب وغيرها.
- الموازنة التقديرية للأرباح: قائمة دخل مستقبلية.
- الموازنة النقدية: الأهم للمشروع الصغير: هل سيكفي النقد؟
مثال: موازنة متجر الأمل للأشهر الثلاثة القادمة
الافتراضات (من تحليل الشهر الأول): هامش مجمل الربح 40%، والمصاريف الثابتة 7,950 شهريًا (منها 200 إهلاك غير نقدي)، ونمو متوقّع في المبيعات مع اقتراب الموسم.
1) موازنة الأرباح
| البند | الشهر 2 | الشهر 3 | الشهر 4 |
|---|---|---|---|
| المبيعات المتوقّعة | 26,000 | 30,000 | 34,000 |
| تكلفة المبيعات (60%) | (15,600) | (18,000) | (20,400) |
| مجمل الربح | 10,400 | 12,000 | 13,600 |
| المصاريف الثابتة | (7,950) | (7,950) | (7,950) |
| صافي الربح المتوقّع | 2,450 | 4,050 | 5,650 |
2) الموازنة النقدية: هنا تظهر المفاجآت
افتراضات التحصيل والسداد: 70% من المبيعات نقدًا والباقي يُحصَّل الشهر التالي، والمشتريات = تكلفة المبيعات تُدفع نصفها فورًا ونصفها الشهر التالي، وسحب شخصي 1,000 شهريًا، وفي الشهر 4 شراء بضاعة إضافية للموسم بـ15,000 نقدًا.
| البند | الشهر 2 | الشهر 3 | الشهر 4 |
|---|---|---|---|
| النقدية أول الشهر | 37,400 | 33,900 | 37,150 |
| + مبيعات نقدية (70%) | 18,200 | 21,000 | 23,800 |
| + تحصيل آجل الشهر السابق | 3,000 | 7,800 | 9,000 |
| − سداد مشتريات الشهر (50%) | (7,800) | (9,000) | (10,200) |
| − سداد موردي الشهر السابق | (8,000) | (7,800) | (9,000) |
| − مصاريف نقدية (7,750) | (7,900)* | (7,750) | (7,750) |
| − مسحوبات | (1,000) | (1,000) | (1,000) |
| − بضاعة الموسم | — | — | (15,000) |
| النقدية آخر الشهر | 33,900 | 37,150 | 27,000 |
* يشمل سداد فاتورة الإنترنت المستحقة 150 من الشهر الأول.
لاحظ: في الشهر 2 يربح المتجر 2,450، لكن نقديته تنخفض 3,500 لأنه يسدّد ديون الشهر الأول للمورد. وفي الشهر 4 تنخفض 10,150 بسبب بضاعة الموسم. لو كانت النقدية أقل من ذلك لكشفت الموازنة النقدية الحاجة إلى تمويل قبل شهرين من وقوع المشكلة. (اقرأ: الاستعداد لموسم رمضان والعيد.)
تحليل الانحرافات: الموازنة ليست للدُّرج
في نهاية كل شهر قارن الفعلي بالمخطّط:
| البند | المخطّط | الفعلي | الانحراف |
|---|---|---|---|
| المبيعات | 26,000 | 24,000 | −2,000 (−7.7%) غير ملائم |
| الإيجار | 3,000 | 3,000 | لا انحراف |
| الكهرباء والمرافق | 750 | 900 | +150 غير ملائم |
كل انحراف كبير يحتاج تفسيرًا وقرارًا: هل انخفضت المبيعات بسبب نفاد صنف؟ منافس جديد؟ وهل ارتفعت الكهرباء بسبب الصيف؟
💡 القاعدة الذهبية للدرس: الموازنة لا تتنبّأ بالمستقبل بدقة، لكنها تجعلك تلاحظ الانحراف مبكرًا. حدّثها كل ربع سنة بما تعلّمته.
تمرين الدرس
- محل يتوقّع مبيعات 40,000 الشهر القادم بهامش مجمل 35% ومصاريف ثابتة 9,000. كم صافي الربح المتوقّع؟
- إذا كان 60% من المبيعات نقدًا والباقي يُحصَّل الشهر التالي، ومبيعات الشهر الحالي 30,000، فكم المتحصّلات المتوقّعة الشهر القادم؟
الحل: (1) مجمل الربح = 40,000 × 35% = 14,000 ⇐ صافي الربح = 14,000 − 9,000 = 5,000. (2) نقدي الشهر القادم 40,000 × 60% = 24,000 + تحصيل آجل الشهر الحالي 30,000 × 40% = 12,000 ⇐ 36,000.
في فاتورة بلس
أساس أي موازنة جيدة بيانات فعلية دقيقة: تقارير المبيعات شهرًا بشهر ولكل منتج، وتقارير مجموعات المنتجات، والمصاريف بتصنيفاتها، والمستحقات وموعد تحصيلها، والفواتير المتكررة لإيراداتك الثابتة. صدّرها إلى Excel وابنِ عليها موازنتك، ثم قارن بها الفعلي كل شهر.
طبّق ما تتعلّمه على مشروعك الحقيقي: فاتورة بلس يسجّل القيود المحاسبية تلقائيًا من فواتيرك ومشترياتك ومصاريفك في «دفاتر بلس»، ويعطيك دفتر اليومية والأستاذ وميزان المراجعة وقائمة الدخل والميزانية جاهزة — دون أن تكتب قيدًا واحدًا بيدك. ابدأ مجانًا 14 يومًا بدون بطاقة وبعملة بلدك، أو حمّل التطبيق للأندرويد والآيفون.
تابع الكورس
- ➡️ الدرس التالي: الدرس 14: إقفال السنة المالية والرقابة الداخلية
- ⬅️ الدرس السابق: الدرس 12: التحليل المالي بالنسب
- 📚 فهرس كورس المحاسبة لغير المحاسبين
التعليقات
لا توجد تعليقات بعد — كن أول من يعلّق.