 Bill Plus
📚 كورس المحاسبة لغير المحاسبين — الدرس 15 من 15 · المستوى الرابع: الاحتراف
⬅️ قبله: الدرس 14: إقفال السنة المالية والرقابة الداخلية · فهرس الكورس كاملًا
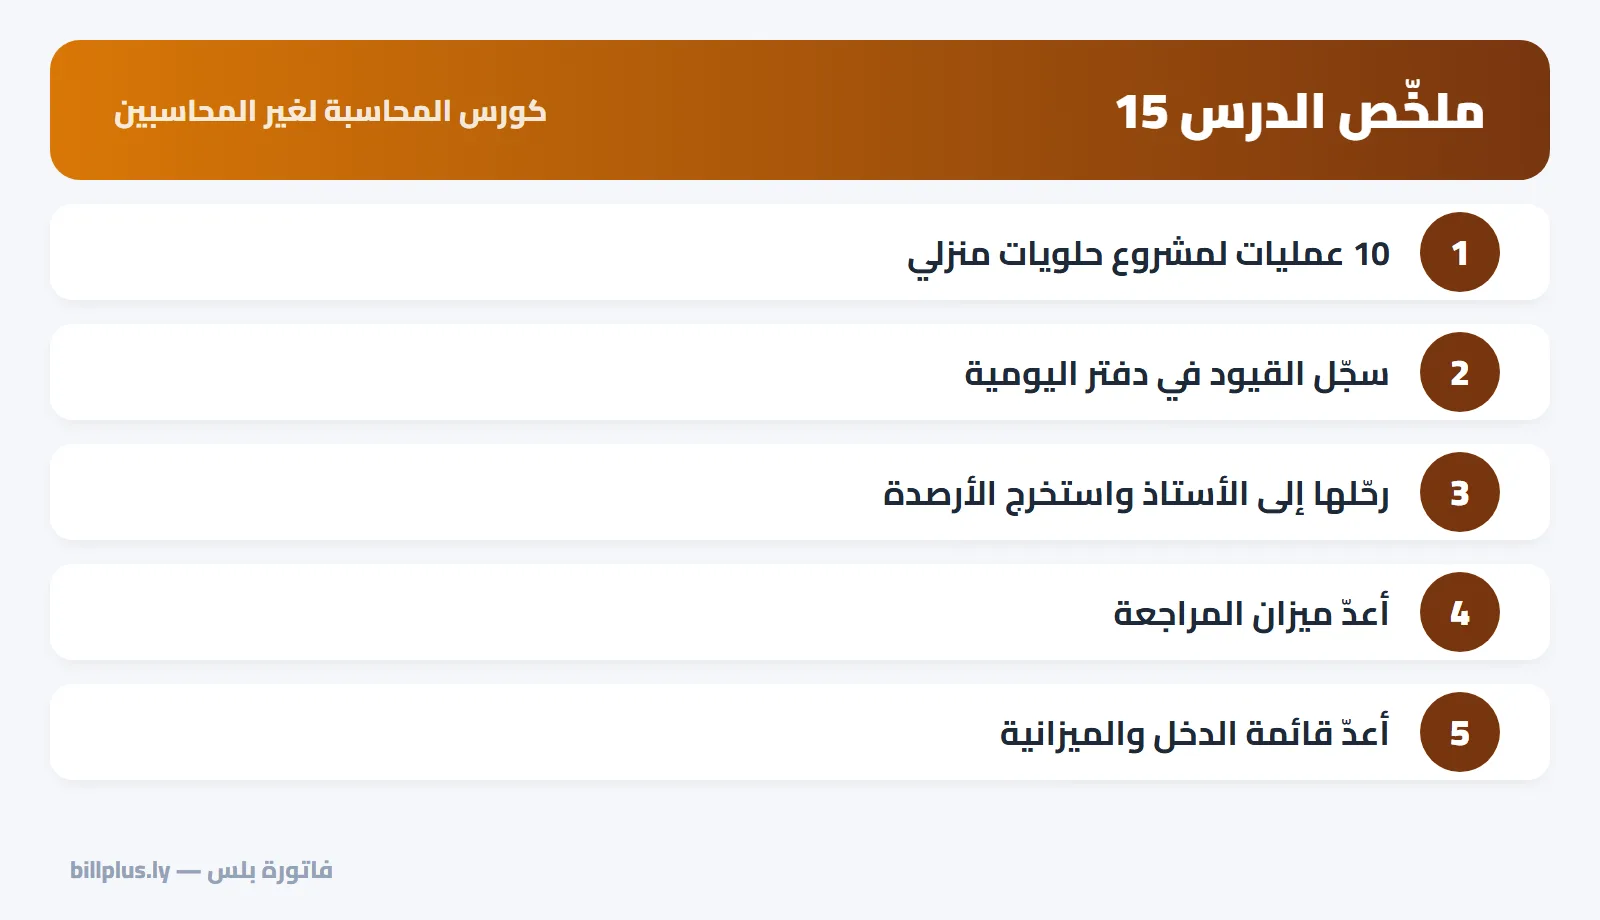
مبروك! وصلت إلى مشروع التخرّج. في هذا الدرس تطبّق كل ما تعلّمته على مشروع جديد من البداية إلى النهاية: القيود، والترحيل، وميزان المراجعة، والقوائم المالية. حاول الحلّ بنفسك أولًا بورقة وقلم أو ملف Excel، ثم قارن بالحل الكامل في آخر الدرس.
المشروع: «حلويات سارة» من البيت
بدأت سارة مشروع حلويات منزلي يبيع للأفراد نقدًا وللمقاهي بالآجل. هذه عمليات شهرها الأول:
- أودعت سارة 10,000 رأس مال في حساب المشروع.
- اشترت فرنًا وأدوات بـ4,800 نقدًا (عمرها 4 سنوات بلا خردة).
- اشترت مواد خام (طحين، سكر، زبدة، علب) بالآجل بـ3,000.
- باعت للأفراد نقدًا بـ6,000، واستهلكت مواد تكلفتها 2,000.
- باعت لمقهى بالآجل بـ2,500، واستهلكت مواد تكلفتها 800.
- سدّدت للمورد 2,000.
- دفعت مصاريف توصيل وتغليف 400 نقدًا.
- دفعت إعلانات على إنستغرام 300 نقدًا.
- حصّلت من المقهى 1,500.
- (تسوية) إهلاك الفرن والأدوات عن الشهر.
المطلوب:
- قيود اليومية.
- رصيد حساب النقدية في الأستاذ.
- ميزان المراجعة.
- قائمة الدخل.
- الميزانية العمومية.
- هامش مجمل الربح وهامش صافي الربح ونسبة التداول.
✋ توقّف هنا وحاول الحل بنفسك. هذا هو التمرين الذي يثبّت كل ما تعلّمته. ارجع لأي درس من الفهرس إن احتجت.
الحل الكامل
1) قيود اليومية
| # | القيد | مدين | دائن |
|---|---|---|---|
| 1 | من حـ/ النقدية إلى حـ/ رأس المال | 10,000 | 10,000 |
| 2 | من حـ/ المعدات إلى حـ/ النقدية | 4,800 | 4,800 |
| 3 | من حـ/ المخزون (مواد خام) إلى حـ/ الموردين | 3,000 | 3,000 |
| 4أ | من حـ/ النقدية إلى حـ/ المبيعات | 6,000 | 6,000 |
| 4ب | من حـ/ تكلفة المبيعات إلى حـ/ المخزون | 2,000 | 2,000 |
| 5أ | من حـ/ العملاء إلى حـ/ المبيعات | 2,500 | 2,500 |
| 5ب | من حـ/ تكلفة المبيعات إلى حـ/ المخزون | 800 | 800 |
| 6 | من حـ/ الموردين إلى حـ/ النقدية | 2,000 | 2,000 |
| 7 | من حـ/ مصروفات التوصيل والتغليف إلى حـ/ النقدية | 400 | 400 |
| 8 | من حـ/ مصروفات الإعلان إلى حـ/ النقدية | 300 | 300 |
| 9 | من حـ/ النقدية إلى حـ/ العملاء | 1,500 | 1,500 |
| 10 | من حـ/ مصروف الإهلاك إلى حـ/ مجمع إهلاك المعدات | 100 | 100 |
الإهلاك = 4,800 ÷ 4 سنوات ÷ 12 شهرًا = 100 شهريًا.
2) حساب النقدية
المدين: 10,000 + 6,000 + 1,500 = 17,500. الدائن: 4,800 + 2,000 + 400 + 300 = 7,500. الرصيد = 10,000 مدين.
3) ميزان المراجعة
| الحساب | مدين | دائن |
|---|---|---|
| النقدية | 10,000 | |
| العملاء (2,500 − 1,500) | 1,000 | |
| المخزون (3,000 − 2,000 − 800) | 200 | |
| المعدات | 4,800 | |
| مجمع الإهلاك | 100 | |
| الموردين (3,000 − 2,000) | 1,000 | |
| رأس المال | 10,000 | |
| المبيعات | 8,500 | |
| تكلفة المبيعات | 2,800 | |
| التوصيل والتغليف | 400 | |
| الإعلان | 300 | |
| مصروف الإهلاك | 100 | |
| المجموع | 19,600 | 19,600 |
4) قائمة الدخل
| البند | المبلغ |
|---|---|
| المبيعات | 8,500 |
| − تكلفة المبيعات | (2,800) |
| مجمل الربح | 5,700 |
| − التوصيل والتغليف | (400) |
| − الإعلان | (300) |
| − الإهلاك | (100) |
| صافي الربح | 4,900 |
5) الميزانية العمومية
| البند | المبلغ |
|---|---|
| النقدية | 10,000 |
| العملاء | 1,000 |
| المخزون | 200 |
| صافي المعدات (4,800 − 100) | 4,700 |
| مجموع الأصول | 15,900 |
| الموردون | 1,000 |
| رأس المال (10,000 + ربح 4,900) | 14,900 |
| مجموع الخصوم وحقوق الملكية | 15,900 ✅ |
6) النسب
- هامش مجمل الربح = 5,700 ÷ 8,500 = 67% (طبيعي في المنتجات المصنّعة منزليًا: التكلفة مواد فقط).
- هامش صافي الربح = 4,900 ÷ 8,500 = 57.6%.
- نسبة التداول = (10,000 + 1,000 + 200) ÷ 1,000 = 11.2.
ملاحظة المحترف: الربح المرتفع هنا لأن سارة لم تحتسب لنفسها أجرًا عن ساعات عملها، ولا تكلفة الكهرباء والغاز في البيت. للحكم الحقيقي على المشروع أضف تقديرًا لهما، كما تعلّمنا في درس المصاريف. (اقرأ أيضًا: دراسة جدوى مشروع صغير.)
🎓 تهانينا! أنهيت كورس المحاسبة لغير المحاسبين. صرت قادرًا على قراءة القيود والدفاتر وميزان المراجعة، وإعداد القوائم المالية الثلاث وتحليلها، والتخطيط بالموازنات. شارك الكورس مع صديق يحتاجه.
ما بعد الكورس: كيف تستمر؟
- طبّق على مشروعك الحقيقي شهرًا كاملًا، ثم قارن بين شهرين.
- اقرأ القوائم المالية لشركات منشورة وحاول تحليلها بالنسب.
- تعمّق في مقالات المدونة: تكلفة البضاعة المباعة، وضريبة القيمة المضافة، وزكاة عروض التجارة.
في فاتورة بلس
أفضل تمرين بعد الكورس هو مشروعك نفسه: سجّل مبيعاتك ومشترياتك ومصاريفك في فاتورة بلس كما تفعل يوميًا، ثم افتح دفاتر بلس لترى القيود التي تعلّمتها مسجّلة تلقائيًا، وميزان المراجعة والقوائم المالية لمشروعك الحقيقي جاهزة.
طبّق ما تتعلّمه على مشروعك الحقيقي: فاتورة بلس يسجّل القيود المحاسبية تلقائيًا من فواتيرك ومشترياتك ومصاريفك في «دفاتر بلس»، ويعطيك دفتر اليومية والأستاذ وميزان المراجعة وقائمة الدخل والميزانية جاهزة — دون أن تكتب قيدًا واحدًا بيدك. ابدأ مجانًا 14 يومًا بدون بطاقة وبعملة بلدك، أو حمّل التطبيق للأندرويد والآيفون.
تابع الكورس
- 🎓 أنهيت الكورس! ارجع إلى الفهرس لمراجعة أي درس.
- ⬅️ الدرس السابق: الدرس 14: إقفال السنة المالية والرقابة الداخلية
- 📚 فهرس كورس المحاسبة لغير المحاسبين
التعليقات
لا توجد تعليقات بعد — كن أول من يعلّق.