 Bill Plus
📚 كورس المحاسبة لغير المحاسبين — الدرس 9 من 15 · المستوى الثاني: العمليات اليومية
⬅️ قبله: الدرس 8: محاسبة المخزون · فهرس الكورس كاملًا
سجّلنا كل عمليات متجر الأمل التي لها مستند: فاتورة أو إيصال. لكن في آخر الشهر هناك أشياء حدثت فعلًا ولم يأتِ بها مستند: الرفوف استُهلك جزء من عمرها، وفاتورة الإنترنت لم تصل بعد، وإيجار مدفوع مقدّمًا استُهلك منه شهر. التسويات الجردية قيود نسجّلها في نهاية الفترة لتصحيح هذه الصورة، وهي تطبيق مباشر لأساس الاستحقاق الذي تعلّمناه في الدرس الأول.
الأنواع الخمسة للتسويات
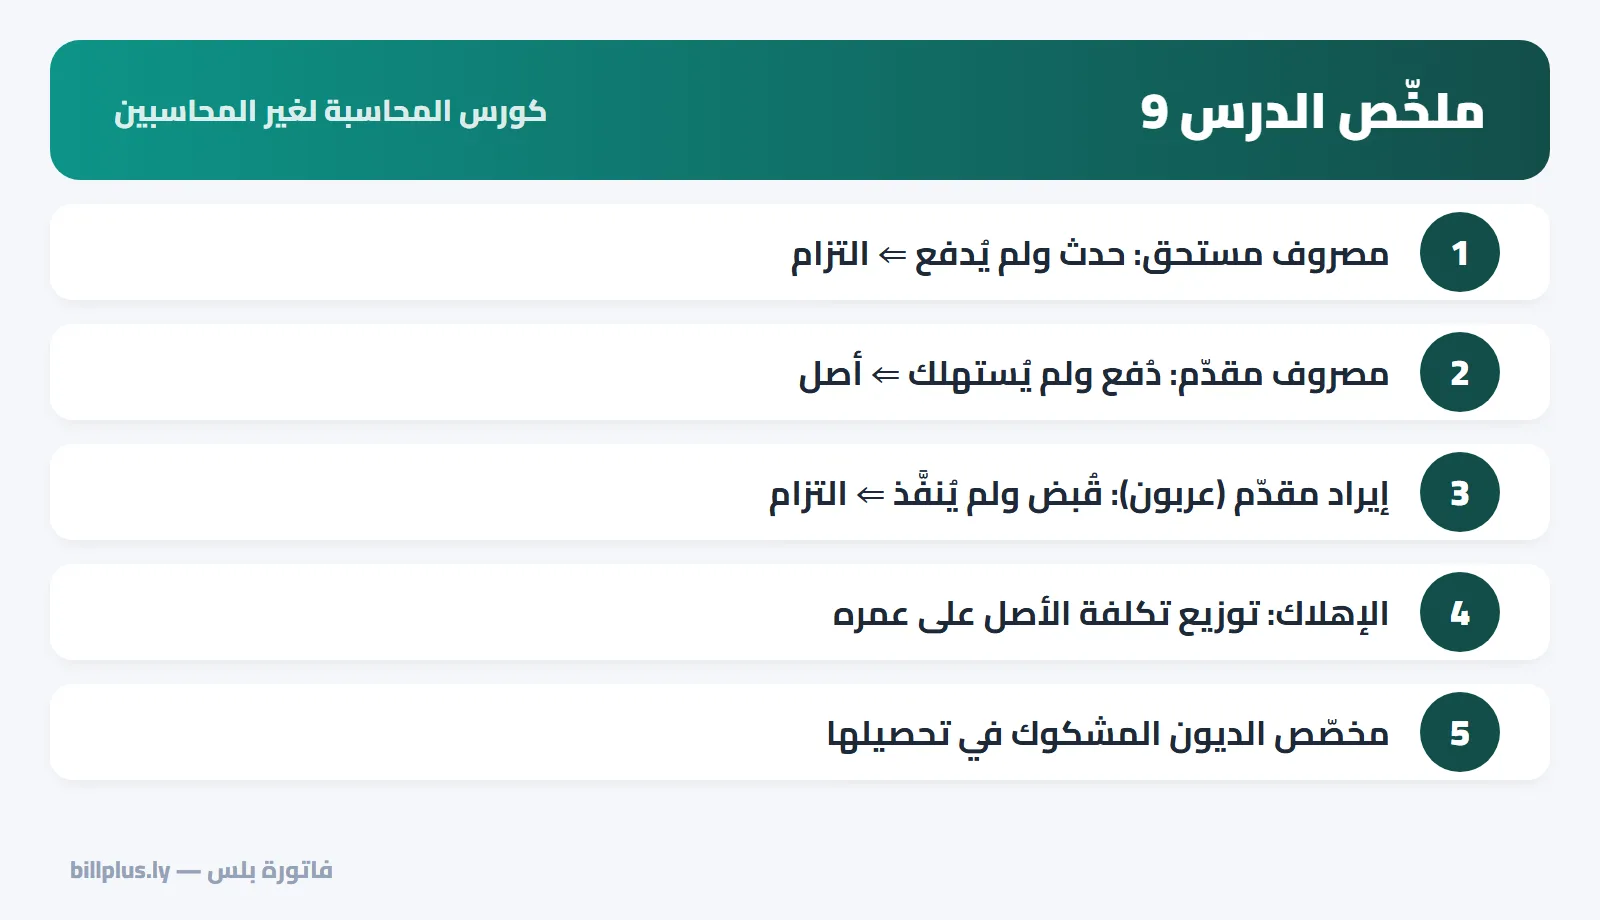
1) المصروف المستحق: حدث ولم يُدفع
فاتورة إنترنت متجر الأمل عن الشهر 150 لم تُدفع بعد. المصروف يخصّ هذا الشهر:
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ الكهرباء والمرافق | 150 | |
| إلى حـ/ مصروفات مستحقة | 150 |
2) المصروف المقدّم: دُفع ولم يُستهلك
مثال عام: محل دفع إيجار 3 أشهر مقدّمًا 9,000 في أول الشهر. يوم الدفع هو أصل (حق انتفاع بالمحل):
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ مصروفات مقدّمة | 9,000 | |
| إلى حـ/ النقدية | 9,000 |
وفي آخر كل شهر يتحوّل ثلثه إلى مصروف:
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ الإيجار | 3,000 | |
| إلى حـ/ مصروفات مقدّمة | 3,000 |
3) الإيراد المقدّم (العربون): قُبض ولم يُنفَّذ
عميل دفع عربونًا 1,000 لطلبية تُسلَّم الشهر القادم. المبلغ ليس إيرادًا بعد؛ إنه التزام بالتسليم أو الردّ:
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ النقدية | 1,000 | |
| إلى حـ/ إيرادات مقدّمة (عرابين) | 1,000 |
وعند التسليم: من حـ/ إيرادات مقدّمة إلى حـ/ المبيعات.
4) الإيراد المستحق: تحقّق ولم يُفوتر
نفّذت خدمة صيانة بـ700 في آخر يوم من الشهر وستصدر الفاتورة الشهر القادم:
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ إيرادات مستحقة | 700 | |
| إلى حـ/ إيراد الخدمات | 700 |
5) الإهلاك ومخصّص الديون المشكوك فيها
إهلاك معدات متجر الأمل: تكلفتها 12,000 وعمرها 5 سنوات بلا خردة ⇐ 12,000 ÷ 60 شهرًا = 200 شهريًا:
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ مصروف الإهلاك | 200 | |
| إلى حـ/ مجمع إهلاك المعدات | 200 |
لاحظ أننا لا نُنقص حساب المعدات مباشرة، بل نجمع الإهلاك في حساب مقابل (مجمع الإهلاك) لتبقى التكلفة الأصلية ظاهرة. (للتعمّق: الإهلاك.)
مخصّص الديون المشكوك فيها (مثال عام): إذا قدّرت أن 5% من ديون عملائك البالغة 20,000 قد لا تُحصَّل:
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ مصروف الديون المشكوك فيها | 1,000 | |
| إلى حـ/ مخصّص الديون المشكوك فيها | 1,000 |
(في متجر الأمل لن نكوّن مخصّصًا لأن العميل الوحيد موثوق وحديث الدين.)
ميزان مراجعة متجر الأمل بعد التسويات
أضفنا قيدين: الإنترنت المستحق 150 (قيد 12) والإهلاك 200 (قيد 13):
| الحساب | مدين | دائن |
|---|---|---|
| النقدية | 37,400 | |
| العملاء | 3,000 | |
| المخزون | 6,200 | |
| المعدات | 12,000 | |
| مجمع إهلاك المعدات | 200 | |
| الموردين | 8,000 | |
| مصروفات مستحقة | 150 | |
| رأس المال | 50,000 | |
| المسحوبات | 1,000 | |
| المبيعات | 23,000 | |
| تكلفة المبيعات | 13,800 | |
| الإيجار | 3,000 | |
| الرواتب | 4,000 | |
| الكهرباء والمرافق | 750 | |
| مصروف الإهلاك | 200 | |
| المجموع | 81,350 | 81,350 |
هذا الميزان هو ما سنبني منه القوائم المالية في المستوى الثالث.
💡 القاعدة الذهبية للدرس: قبل إقفال أي فترة اسأل: ما الذي حدث ولم يُسجَّل؟ وما الذي سُجّل ولم يحدث بعد؟ إجابتك هي قائمة التسويات.
تمرين الدرس
- دفع محل تأمينًا سنويًا 2,400 مقدّمًا في أول الشهر. ما قيد الدفع؟ وما قيد التسوية آخر الشهر؟
- قبض عربونًا 500 لطلبية تُسلَّم بعد أسبوعين. ما القيد؟
- الرواتب 5,000 تُدفع في الخامس من الشهر التالي. ما قيد آخر الشهر؟
الحل: (1) من حـ/ مصروفات مقدّمة 2,400 إلى حـ/ النقدية 2,400، ثم من حـ/ مصروف التأمين 200 إلى حـ/ مصروفات مقدّمة 200 (2,400 ÷ 12). (2) من حـ/ النقدية 500 إلى حـ/ إيرادات مقدّمة 500. (3) من حـ/ الرواتب 5,000 إلى حـ/ رواتب مستحقة 5,000.
في فاتورة بلس
دفاتر بلس يحسب الإهلاك الشهري لكل أصل ثابت تلقائيًا، ويعامل عربون الحجز رصيدًا دائنًا للعميل حتى يحين موعد الخدمة، والفاتورة بتاريخ قادم لا تدخل الإيراد قبل تاريخها. وللتسويات الخاصة (كالمصروف المقدّم) تستطيع تسجيل قيد يدوي مع تحقّق التوازن.
طبّق ما تتعلّمه على مشروعك الحقيقي: فاتورة بلس يسجّل القيود المحاسبية تلقائيًا من فواتيرك ومشترياتك ومصاريفك في «دفاتر بلس»، ويعطيك دفتر اليومية والأستاذ وميزان المراجعة وقائمة الدخل والميزانية جاهزة — دون أن تكتب قيدًا واحدًا بيدك. ابدأ مجانًا 14 يومًا بدون بطاقة وبعملة بلدك، أو حمّل التطبيق للأندرويد والآيفون.
تابع الكورس
- ➡️ الدرس التالي: الدرس 10: إعداد القوائم المالية
- ⬅️ الدرس السابق: الدرس 8: محاسبة المخزون
- 📚 فهرس كورس المحاسبة لغير المحاسبين
التعليقات
لا توجد تعليقات بعد — كن أول من يعلّق.