 Bill Plus
📚 كورس المحاسبة لغير المحاسبين — الدرس 10 من 15 · المستوى الثالث: القوائم المالية
⬅️ قبله: الدرس 9: التسويات الجردية · فهرس الكورس كاملًا
وصلنا إلى اللحظة التي من أجلها سجّلنا كل القيود: القوائم المالية. هي «التقرير النهائي» الذي يقرؤه صاحب المشروع والبنك والشريك والمستثمر. ومن ميزان المراجعة بعد التسويات لمتجر الأمل سنعدّ ثلاث قوائم مترابطة، خطوة بخطوة.
الخطوة 1: قائمة الدخل (عن الشهر)
نأخذ من الميزان حسابات الإيرادات والمصروفات فقط:
| البند | المبلغ |
|---|---|
| المبيعات | 23,000 |
| − تكلفة المبيعات | (13,800) |
| = مجمل الربح (40%) | 9,200 |
| − الإيجار | (3,000) |
| − الرواتب | (4,000) |
| − الكهرباء والمرافق | (750) |
| − مصروف الإهلاك | (200) |
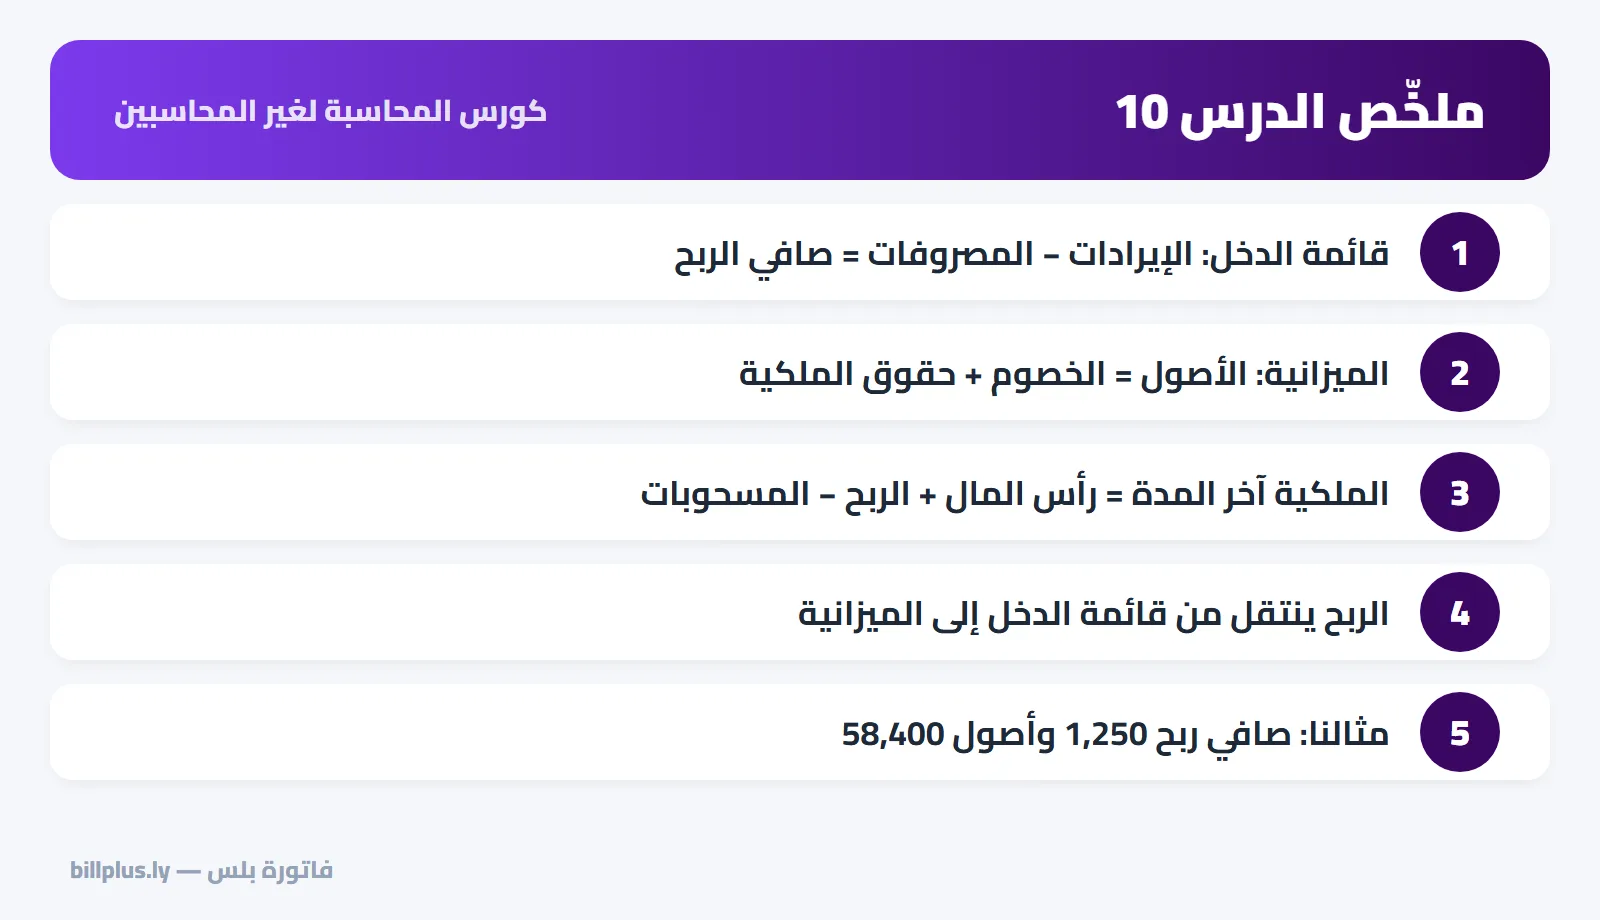
| = صافي الربح | 1,250 |
(للتعمّق في قراءتها: قائمة الدخل (الأرباح والخسائر).)
الخطوة 2: قائمة التغيّر في حقوق الملكية
هذه القائمة الصغيرة هي الجسر بين قائمة الدخل والميزانية:
| البند | المبلغ |
|---|---|
| رأس المال أول الشهر | 0 |
| + رأس مال مستثمر خلال الشهر | 50,000 |
| + صافي الربح (من قائمة الدخل) | 1,250 |
| − المسحوبات | (1,000) |
| = حقوق الملكية آخر الشهر | 50,250 |
الخطوة 3: الميزانية العمومية (في آخر يوم من الشهر)
نأخذ حسابات الأصول والخصوم من الميزان، وحقوق الملكية من القائمة السابقة، ونرتّبها حسب السيولة:
| البند | المبلغ |
|---|---|
| الأصول المتداولة | |
| النقدية | 37,400 |
| العملاء | 3,000 |
| المخزون | 6,200 |
| مجموع الأصول المتداولة | 46,600 |
| الأصول غير المتداولة | |
| المعدات | 12,000 |
| − مجمع الإهلاك | (200) |
| صافي المعدات | 11,800 |
| مجموع الأصول | 58,400 |
| الخصوم المتداولة | |
| الموردون | 8,000 |
| مصروفات مستحقة | 150 |
| مجموع الخصوم | 8,150 |
| حقوق الملكية | |
| رأس المال آخر الشهر | 50,250 |
| مجموع الخصوم وحقوق الملكية | 58,400 |
✅ 58,400 = 58,400: المعادلة المحاسبية التي بدأنا بها في الدرس الثاني متحقّقة. (للتعمّق: الأصول والخصوم وحقوق الملكية.)
كيف ترتبط القوائم ببعضها؟
- صافي الربح من قائمة الدخل ⇐ يدخل قائمة حقوق الملكية.
- حقوق الملكية آخر المدة ⇐ تدخل الميزانية.
- النقدية في الميزانية ⇐ تشرح حركتها قائمة التدفقات النقدية (الدرس القادم).
ماذا تقول أرقام متجر الأمل؟
- هامش مجمل ربح 40%: تسعير جيد.
- صافي ربح 1,250 فقط: المصاريف الثابتة (7,950) تلتهم معظم مجمل الربح. طبيعي في الشهر الأول، لكن يجب أن ترتفع المبيعات.
- نقدية كبيرة (37,400): معظمها من رأس المال لا من الأرباح.
- الخصوم قليلة (8,150) مقارنةً بالأصول: وضع مالي آمن.
وسنحوّل هذه الملاحظات إلى نسب دقيقة في درس التحليل المالي.
💡 القاعدة الذهبية للدرس: قائمة الدخل فيلم لفترة، والميزانية صورة في لحظة، وحقوق الملكية هي الخيط الذي يربط بينهما.
تمرين الدرس
لو كان إيجار متجر الأمل 4,000 بدل 3,000 (ودُفع نقدًا)، ما صافي الربح؟ وحقوق الملكية آخر الشهر؟ والنقدية؟ ومجموع الأصول؟ وهل تتوازن الميزانية؟
الحل: صافي الربح = 1,250 − 1,000 = 250. حقوق الملكية = 50,000 + 250 − 1,000 = 49,250. النقدية = 37,400 − 1,000 = 36,400. الأصول = 58,400 − 1,000 = 57,400. الخصوم 8,150 + الملكية 49,250 = 57,400 ✅ متوازنة.
في فاتورة بلس
في دفاتر بلس تجد قائمة الدخل لأي فترة والميزانية العمومية لأي تاريخ جاهزتين، مع إمكانية التصدير، مبنيّتين من عملك اليومي: الفواتير والمشتريات والمصاريف والرواتب والأصول.
طبّق ما تتعلّمه على مشروعك الحقيقي: فاتورة بلس يسجّل القيود المحاسبية تلقائيًا من فواتيرك ومشترياتك ومصاريفك في «دفاتر بلس»، ويعطيك دفتر اليومية والأستاذ وميزان المراجعة وقائمة الدخل والميزانية جاهزة — دون أن تكتب قيدًا واحدًا بيدك. ابدأ مجانًا 14 يومًا بدون بطاقة وبعملة بلدك، أو حمّل التطبيق للأندرويد والآيفون.
تابع الكورس
- ➡️ الدرس التالي: الدرس 11: قائمة التدفقات النقدية
- ⬅️ الدرس السابق: الدرس 9: التسويات الجردية
- 📚 فهرس كورس المحاسبة لغير المحاسبين
التعليقات
لا توجد تعليقات بعد — كن أول من يعلّق.