 Bill Plus
📚 كورس المحاسبة لغير المحاسبين — الدرس 8 من 15 · المستوى الثاني: العمليات اليومية
⬅️ قبله: الدرس 7: قيود المصاريف والرواتب · فهرس الكورس كاملًا
للمحل التجاري، المخزون هو غالبًا أكبر أصل يملكه، وتكلفته أكبر مصروف في قائمة الدخل. أي خطأ فيه يُفسد الربح والميزانية معًا. في هذا الدرس نتعلّم كيف يتحرّك المخزون محاسبيًا، والفرق بين نظامي الجرد، وكيف نقيّمه حين تختلف أسعار الشراء، وكيف نعالج التالف والعجز.
رحلة المخزون المحاسبية
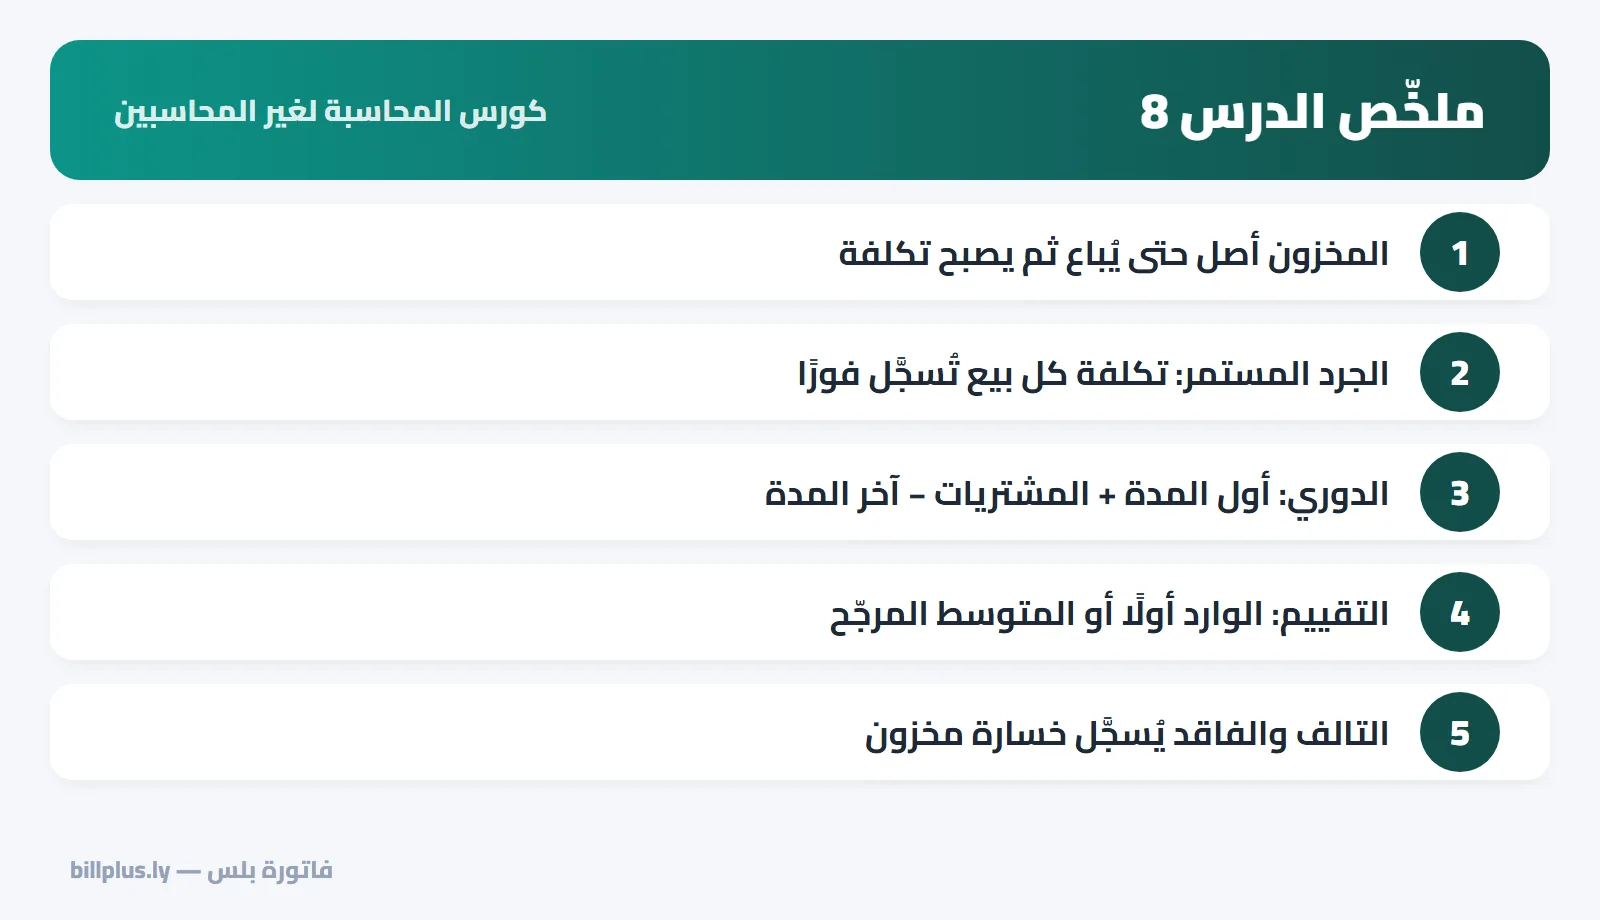
البضاعة عند شرائها أصل (مخزون). وعند بيعها تخرج من الأصل وتصبح مصروفًا اسمه تكلفة المبيعات (تكلفة البضاعة المباعة). لذلك لا يكون الشراء مصروفًا لحظة حدوثه؛ المصروف يحدث عند البيع. (للتعمّق: تكلفة البضاعة المباعة.)
نظاما الجرد: المستمر والدوري
| المقارنة | الجرد المستمر | الجرد الدوري |
|---|---|---|
| عند الشراء | من حـ/ المخزون | من حـ/ المشتريات |
| عند البيع | قيد الإيراد + قيد التكلفة | قيد الإيراد فقط |
| تكلفة المبيعات | معروفة فورًا مع كل بيع | تُحسب آخر الفترة بالجرد |
| رصيد المخزون | معروف دائمًا | معروف بعد الجرد فقط |
| يناسب | من يستخدم برنامجًا | الدفاتر اليدوية البسيطة |
متجر الأمل بالنظامين: النتيجة واحدة
بالجرد المستمر (ما فعلناه): سجّلنا التكلفة مع كل بيع: 9,000 + 4,800 = 13,800.
بالجرد الدوري: لا قيود تكلفة خلال الشهر، وفي آخره نجرد فنجد بضاعة بتكلفة 6,200:
تكلفة المبيعات = مخزون أول المدة 0 + المشتريات 20,000 − مخزون آخر المدة 6,200 = 13,800
الفرق أن الجرد المستمر يعطيك الرقم في كل لحظة، ويكشف العجز: لو وجدت في الجرد 5,900 بدل 6,200 لعرفت أن 300 مفقودة. أما الدوري فيدفن العجز داخل التكلفة دون أن تراه.
طرق التقييم عند اختلاف أسعار الشراء
اشترى المحل صنفًا مرتين: 100 قطعة بـ10، ثم 100 قطعة بـ12، وباع 150 قطعة. بأي سعر نحسب تكلفة المباع؟
| الطريقة | تكلفة الـ150 المباعة | المخزون الباقي (50 قطعة) |
|---|---|---|
| الوارد أولًا صادر أولًا (FIFO) | 100×10 + 50×12 = 1,600 | 50×12 = 600 |
| المتوسط المرجّح | المتوسط (1,000+1,200)÷200 = 11 ⇐ 150×11 = 1,650 | 50×11 = 550 |
المجموع في الحالتين 2,200 (كل ما دُفع)، لكن توزيعه بين الربح والمخزون يختلف. في فترات ارتفاع الأسعار يُظهر FIFO ربحًا أعلى. اختر طريقة واحدة والتزم بها (مبدأ الثبات). (اقرأ: تقييم المخزون.)
التالف والعجز والهبوط في القيمة
بضاعة تالفة بتكلفة 250
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ خسائر مخزون تالف | 250 | |
| إلى حـ/ المخزون | 250 |
عجز في الجرد بتكلفة 300
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ فروقات الجرد | 300 | |
| إلى حـ/ المخزون | 300 |
بضاعة تكلفتها 500 لا تُباع الآن بأكثر من 300
مبدأ الحيطة: يُقيَّم المخزون بالأقل من التكلفة أو صافي القيمة البيعية، فنخفّضه 200:
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ خسائر هبوط قيمة المخزون | 200 | |
| إلى حـ/ المخزون | 200 |
(اقرأ: جرد المخزون خطوة بخطوة.)
💡 القاعدة الذهبية للدرس: المخزون أصل حتى يُباع. سجّل خروجه بدقة (بيع، تالف، عجز)، وإلا ظهر ربحك أكبر من حقيقته وظهرت بضاعة في دفاترك غير موجودة في محلك.
تمرين الدرس
اشترى محل 50 قطعة بـ20 ثم 50 قطعة بـ24، وباع 60 قطعة. احسب تكلفة المبيعات والمخزون الباقي بطريقتي FIFO والمتوسط المرجّح.
الحل: FIFO: التكلفة = 50×20 + 10×24 = 1,240، والباقي 40×24 = 960. المتوسط: (1,000 + 1,200) ÷ 100 = 22 ⇐ التكلفة 60×22 = 1,320، والباقي 40×22 = 880. والمجموع في الحالتين 2,200.
في فاتورة بلس
فاتورة بلس يعمل بالجرد المستمر: كل فاتورة تخصم المخزون وتسجّل تكلفة البند وقت البيع، وكل فاتورة شراء تزيده. وتُسجَّل حركات التالف وتسوية الجرد في سجل حركات لكل صنف، وتقييم المخزون يعطيك رأس المال في البضاعة لحظيًا، ودفاتر بلس يطابق حساب المخزون مع التقييم الفعلي.
طبّق ما تتعلّمه على مشروعك الحقيقي: فاتورة بلس يسجّل القيود المحاسبية تلقائيًا من فواتيرك ومشترياتك ومصاريفك في «دفاتر بلس»، ويعطيك دفتر اليومية والأستاذ وميزان المراجعة وقائمة الدخل والميزانية جاهزة — دون أن تكتب قيدًا واحدًا بيدك. ابدأ مجانًا 14 يومًا بدون بطاقة وبعملة بلدك، أو حمّل التطبيق للأندرويد والآيفون.
تابع الكورس
- ➡️ الدرس التالي: الدرس 9: التسويات الجردية
- ⬅️ الدرس السابق: الدرس 7: قيود المصاريف والرواتب
- 📚 فهرس كورس المحاسبة لغير المحاسبين
التعليقات
لا توجد تعليقات بعد — كن أول من يعلّق.