 Bill Plus
📚 كورس المحاسبة لغير المحاسبين — الدرس 7 من 15 · المستوى الثاني: العمليات اليومية
⬅️ قبله: الدرس 6: قيود المبيعات والمشتريات · فهرس الكورس كاملًا
بعد البيع والشراء، تأتي المصاريف: الإيجار والكهرباء والإنترنت والصيانة والتسويق، وأكبرها غالبًا الرواتب. وفي هذا الدرس نجيب عن أسئلة يقع فيها أصحاب المشاريع كثيرًا: متى يكون الشراء مصروفًا ومتى يكون أصلًا؟ كيف أسجّل راتبًا لم أدفعه بعد؟ وما الفرق بين السلفة والراتب؟ وهل ما يأخذه المالك من المحل مصروف؟
1) المصروف المدفوع والمصروف غير المدفوع
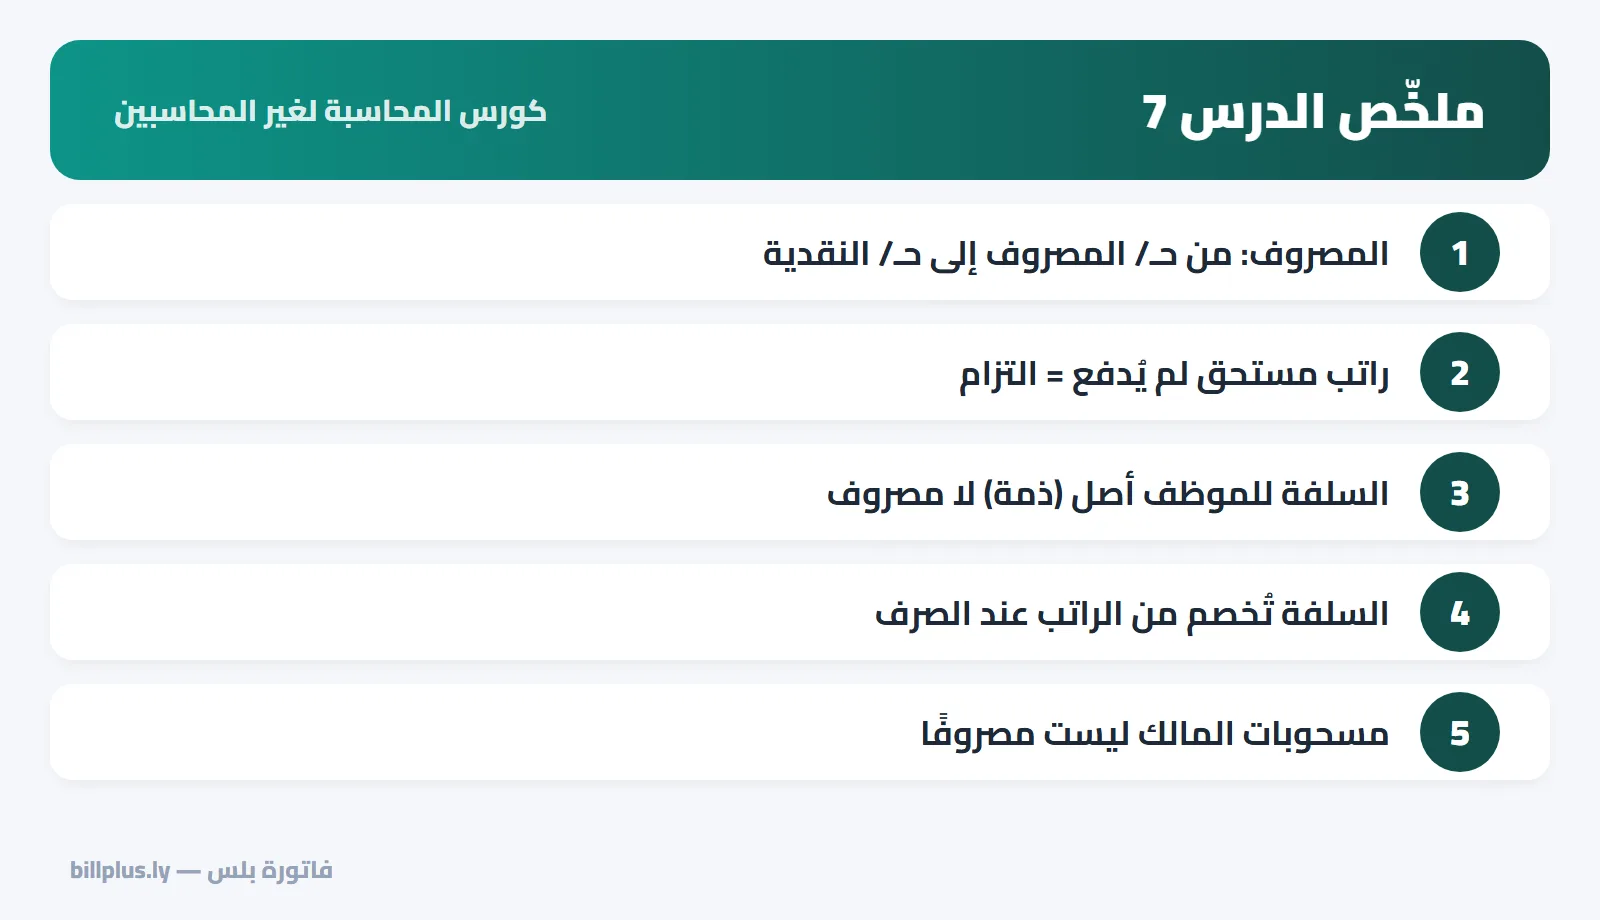
فاتورة كهرباء 600 دُفعت نقدًا (قيد 10 في مثالنا):
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ الكهرباء والمرافق | 600 | |
| إلى حـ/ النقدية | 600 |
أما إذا وصلت الفاتورة ولم تُدفع بعد، فالمصروف حدث (أساس الاستحقاق)، فنسجّله مقابل التزام:
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ الكهرباء والمرافق | 600 | |
| إلى حـ/ مصروفات مستحقة | 600 |
وعند الدفع لاحقًا: من حـ/ مصروفات مستحقة إلى حـ/ النقدية.
2) مصروف أم أصل؟ (الإيرادي والرأسمالي)
| العملية | التصنيف | لماذا؟ |
|---|---|---|
| شراء حاسوب للمحل بـ3,000 | أصل (معدات) | يخدم سنوات ⇐ يُهلك على عمره |
| صيانة المكيّف بـ300 | مصروف | يحافظ على الأصل ولا يزيد عمره |
| تغيير محرّك سيارة التوصيل بـ8,000 | يُضاف للأصل | يطيل عمرها أو يزيد قدرتها |
| أوراق وأكياس تغليف | مصروف | تُستهلك خلال فترة قصيرة |
ولتبسيط العمل تضع كثير من المنشآت حدًّا: الأدوات الصغيرة الأقل من مبلغ معيّن تُعامل مصروفًا مباشرة حتى لو عاشت أكثر من سنة. المهم أن تلتزم بالسياسة نفسها كل مرة. (اقرأ: الإهلاك.)
3) الرواتب: المستحقة والمدفوعة
في متجر الأمل دُفعت الرواتب 4,000 نقدًا في الشهر نفسه (قيد 9). لكن إن كانت الرواتب تُدفع في الخامس من الشهر التالي، فالمصروف يخصّ الشهر الذي عمل فيه الموظفون:
آخر الشهر (إثبات الاستحقاق):
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ الرواتب | 4,000 | |
| إلى حـ/ رواتب مستحقة | 4,000 |
يوم الدفع:
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ رواتب مستحقة | 4,000 | |
| إلى حـ/ النقدية | 4,000 |
4) السلفة: أصل لا مصروف
أخذ موظف سلفة 1,000 تُخصم من راتبه. السلفة ليست مصروفًا؛ إنها دين للمحل على الموظف (أصل):
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ سلف الموظفين | 1,000 | |
| إلى حـ/ النقدية | 1,000 |
وعند صرف راتبه البالغ 3,000 تُخصم السلفة، فيقبض 2,000 فقط، لكن مصروف الراتب كاملًا 3,000:
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ الرواتب | 3,000 | |
| إلى حـ/ النقدية | 2,000 | |
| إلى حـ/ سلف الموظفين | 1,000 |
5) المكافآت والزيادات
المكافأة جزء من مصروف الرواتب. مكافأة 500 مع راتب 3,000 تعني مصروف رواتب 3,500، سواء دُفعت معًا أو منفصلة.
6) مسحوبات المالك ليست مصروفًا
في المنشأة الفردية، ما يأخذه أحمد من المحل لنفسه (قيد 11) يُسجَّل مسحوبات تُنقص حقوق الملكية، ولا يدخل قائمة الدخل. لكن عند تقييم المشروع إداريًا، اسأل نفسك: لو وظّفت مديرًا مكانك، كم ستدفع له؟ إن لم يغطّ الربح هذا المبلغ، فالمشروع في الحقيقة لا يربح. (اقرأ: فصل أموالك الشخصية عن مشروعك.)
💡 القاعدة الذهبية للدرس: اسأل عن كل مبلغ يخرج: هل استُهلك لتحقيق إيراد هذه الفترة؟ (مصروف). أم ما زال له قيمة لاحقًا؟ (أصل). أم ذهب للمالك؟ (مسحوبات).
تمرين الدرس
- أخذت موظفة سلفة 500 في منتصف الشهر.
- آخر الشهر: راتبها 2,500 ولم يُدفع بعد.
- في الخامس من الشهر التالي: دُفع راتبها بعد خصم السلفة.
- شراء طابعة بـ900. هل هي مصروف أم أصل؟
الحل: (1) من حـ/ سلف الموظفين 500 إلى حـ/ النقدية 500. (2) من حـ/ الرواتب 2,500 إلى حـ/ رواتب مستحقة 2,500. (3) من حـ/ رواتب مستحقة 2,500 إلى مذكورين: حـ/ النقدية 2,000 · حـ/ سلف الموظفين 500. (4) حسب سياسة المنشأة: إن كانت فوق حدّ الأصول فهي أصل يُهلك، وإلا فمصروف مباشر. المهم الثبات على السياسة نفسها.
في فاتورة بلس
المصاريف بتصنيفاتها، ولكل تصنيف حساب مستقل في دفاتر بلس. والرواتب مع الزيادات والخصومات المسبقة التي تُطبَّق تلقائيًا عند الصرف. والأصول الثابتة تُسجَّل في دفاتر بلس بتكلفتها وعمرها، ويُحسب إهلاكها شهريًا.
طبّق ما تتعلّمه على مشروعك الحقيقي: فاتورة بلس يسجّل القيود المحاسبية تلقائيًا من فواتيرك ومشترياتك ومصاريفك في «دفاتر بلس»، ويعطيك دفتر اليومية والأستاذ وميزان المراجعة وقائمة الدخل والميزانية جاهزة — دون أن تكتب قيدًا واحدًا بيدك. ابدأ مجانًا 14 يومًا بدون بطاقة وبعملة بلدك، أو حمّل التطبيق للأندرويد والآيفون.
تابع الكورس
- ➡️ الدرس التالي: الدرس 8: محاسبة المخزون
- ⬅️ الدرس السابق: الدرس 6: قيود المبيعات والمشتريات
- 📚 فهرس كورس المحاسبة لغير المحاسبين
التعليقات
لا توجد تعليقات بعد — كن أول من يعلّق.