 Bill Plus
تبيع كثيرًا وفي آخر الشهر لا تعرف كم ربحت فعلًا؟ غالبًا السبب أنك لا تحسب تكلفة البضاعة المباعة (COGS) بدقة. هذا الرقم هو أهم رقم في أي محل تجاري بعد المبيعات: منه تعرف مجمل ربحك، وهل أسعارك مناسبة، وأين يتسرّب مالك. في هذا الشرح نبسّط المفهوم بمثال عملي بالدينار الليبي، ونوضّح ما يدخل في التكلفة وما لا يدخل، والأخطاء التي يقع فيها أغلب أصحاب المحلات.
ما هي تكلفة البضاعة المباعة؟
تكلفة البضاعة المباعة هي ما دفعته فعلًا ثمنًا للبضاعة التي بعتها خلال فترة معيّنة — لا كل ما اشتريته. إذا اشتريت 100 قطعة وبعت منها 60، فالتكلفة التي تُطرح من مبيعات هذا الشهر هي تكلفة الـ60 فقط، والـ40 الباقية ما زالت مخزونًا (أصلًا تملكه) وليست مصروفًا.
ولهذا يخطئ من يطرح كل المشتريات من المبيعات ويسمّي الناتج ربحًا: في الشهر الذي تملأ فيه المخزن يبدو أنك خسرت، وفي الشهر الذي تبيع فيه من المخزون القديم يبدو أنك ربحت كثيرًا. كلا الرقمين مضلِّل. (اقرأ أيضًا: الفرق بين المبيعات والإيرادات والربح.)
معادلة تكلفة البضاعة المباعة
تكلفة البضاعة المباعة = مخزون أول المدة + المشتريات (مع الشحن والجمارك) − مخزون آخر المدة
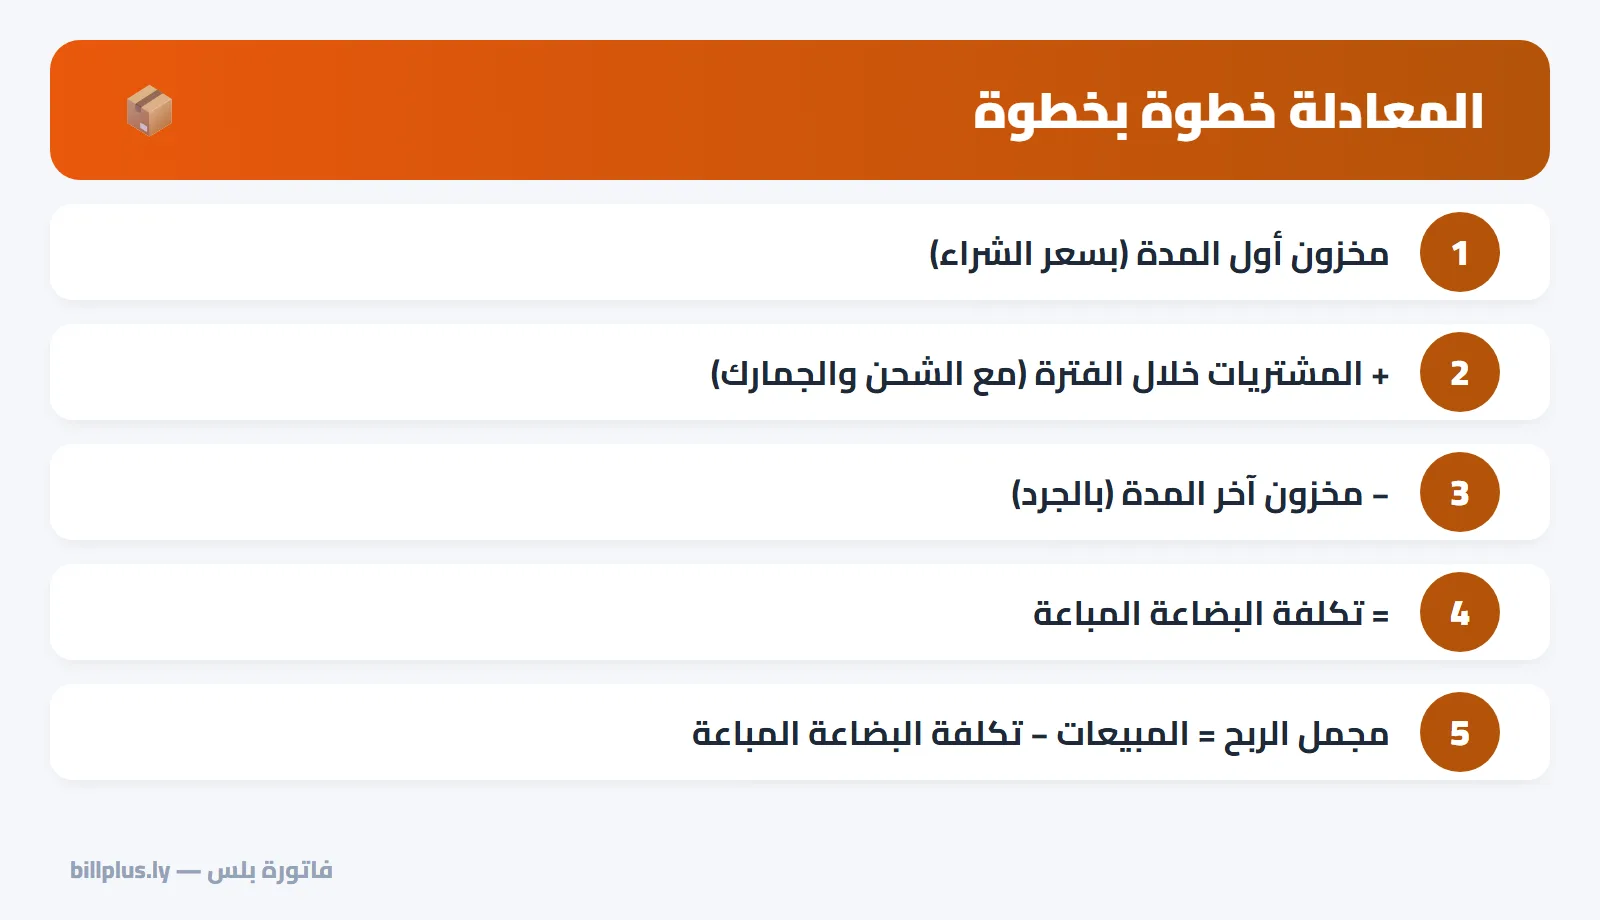
- مخزون أول المدة: قيمة البضاعة الموجودة عندك في بداية الشهر بسعر الشراء (لا بسعر البيع).
- المشتريات: كل ما اشتريته خلال الشهر لإعادة بيعه، مضافًا إليه تكاليف وصوله إلى المحل: الشحن والجمارك والتخليص والنقل.
- مخزون آخر المدة: قيمة ما تبقّى في المحل والمخزن عند الجرد في نهاية الشهر بسعر الشراء.
مثال عملي: محل مواد غذائية خلال شهر
| البند | المبلغ (د.ل) |
|---|---|
| مخزون أول الشهر (بسعر الشراء) | 20,000 |
| + مشتريات الشهر | 8,000 |
| + الشحن والجمارك | 600 |
| = البضاعة المتاحة للبيع | 28,600 |
| − مخزون آخر الشهر (بالجرد) | 17,100 |
| = تكلفة البضاعة المباعة | 11,500 |
| المبيعات (بعد الخصومات والمرتجعات) | 18,000 |
| مجمل الربح = 18,000 − 11,500 | 6,500 |
نسبة مجمل الربح = 6,500 ÷ 18,000 = 36.1%. أي أن كل 100 دينار تبيعها تترك لك 36 دينارًا تقريبًا لتغطية الإيجار والرواتب والكهرباء وبقية المصاريف — وما يتبقّى بعدها هو صافي ربحك.
لاحظ: لو طرحت المشتريات فقط (8,600) من المبيعات لظننت أن ربحك 9,400، أي أعلى من الحقيقة بنحو 45%، لأنك تجاهلت أنك بعت من مخزون قديم.
ماذا يدخل في التكلفة وماذا لا يدخل؟
| يدخل في تكلفة البضاعة | لا يدخل (مصاريف تشغيل) |
|---|---|
| سعر شراء البضاعة من المورد | إيجار المحل |
| الشحن والنقل حتى المحل | رواتب البائعين |
| الجمارك ورسوم التخليص | الكهرباء والإنترنت |
| التغليف اللازم لتجهيز المنتج للبيع | الإعلانات والتسويق |
| المواد الخام (في المشاريع الإنتاجية) | توصيل الطلبات للزبون |
القاعدة البسيطة: كل ما تدفعه لكي تصبح البضاعة جاهزة للبيع في محلك جزء من تكلفتها. وما تدفعه لتشغيل المحل وبيع البضاعة مصروف تشغيلي.
طريقتان للحساب: الجرد الدوري أم التكلفة لكل عملية بيع؟
1) الجرد الدوري (المعادلة أعلاه)
تجرد المحل في نهاية كل فترة وتطبّق المعادلة. مناسبة للمحلات الصغيرة، لكنها لا تخبرك بربح كل فاتورة، وأي خطأ في الجرد ينعكس مباشرة على الربح، ولا تكشف الفاقد والسرقة بسهولة.
2) التكلفة لكل عملية بيع (الجرد المستمر)
يُسجَّل سعر الشراء مع كل بند يُباع، فتُحسب التكلفة والربح لحظة إصدار الفاتورة. هذه طريقة البرامج الحديثة: تعرف ربح كل فاتورة وكل منتج وكل يوم دون انتظار الجرد، ويصبح الجرد أداة للتحقّق: الفرق بين المخزون الفعلي والمسجّل يكشف التالف أو الفاقد.
تقييم المخزون: الوارد أولًا أم المتوسط المرجّح؟
إذا اشتريت نفس المنتج بأسعار مختلفة (مرة بـ10 ومرة بـ12)، فبأي سعر تحسب تكلفة القطعة المباعة؟
- الوارد أولًا صادر أولًا (FIFO): تُحسب القطعة المباعة بسعر أقدم دفعة. في فترات ارتفاع الأسعار يُظهر ربحًا أعلى ومخزونًا أقرب للسعر الحالي.
- المتوسط المرجّح: تُحسب كل القطع بمتوسط سعر الشراء. أبسط وأكثر استقرارًا، ومناسب لأغلب المحلات الصغيرة.
المهم أن تختار طريقة واحدة وتلتزم بها، وأن تحدّث سعر الشراء في نظامك عند كل شراء جديد. (للتفاصيل: تقييم المخزون وتصديره إلى Excel.)
💡 القاعدة الذهبية: المبيعات تخبرك كم بعت، لكن تكلفة البضاعة المباعة هي التي تخبرك كم كسبت فعلًا من هذا البيع. سعّر منتجاتك على أساسها لا على أساس المشتريات. (اقرأ: تسعير المنتجات وهامش الربح.)
هل تريد معرفة ربح كل فاتورة تلقائيًا؟ فاتورة بلس تسجّل سعر الشراء مع كل بند وتحسب التكلفة والربح فورًا. جرّبه مجانًا 14 يومًا — بلا بطاقة.
أخطاء شائعة في حساب تكلفة البضاعة
- طرح كل المشتريات من المبيعات بدل تكلفة ما بيع فعلًا.
- تقييم المخزون بسعر البيع بدل سعر الشراء، فيتضخّم المخزون ويختفي الربح الحقيقي.
- نسيان الشحن والجمارك، فتبدو التكلفة أقل والربح أعلى من الحقيقة، وتسعّر بأقل مما يجب.
- عدم تسجيل المرتجعات والتالف، فيختلف المخزون الدفتري عن الفعلي.
- خلط البضاعة الشخصية بالمحل: ما تأخذه للبيت من المحل يجب تسجيله. (اقرأ: فصل أموالك الشخصية عن مشروعك.)
- عدم تحديث سعر الشراء بعد ارتفاع الأسعار عند المورد.
أسئلة شائعة
هل تكلفة البضاعة المباعة هي نفسها المشتريات؟
لا. المشتريات هي كل ما اشتريته في الفترة، أما تكلفة البضاعة المباعة فهي تكلفة ما بعته فقط. يتساويان فقط إذا لم يتغيّر مخزونك بين بداية الفترة ونهايتها.
ما الفرق بين مجمل الربح وصافي الربح؟
مجمل الربح = المبيعات − تكلفة البضاعة المباعة. صافي الربح = مجمل الربح − مصاريف التشغيل (إيجار، رواتب، كهرباء...). قد يكون مجمل ربحك جيدًا وصافي ربحك ضعيفًا بسبب مصاريف مرتفعة.
كم يجب أن تكون نسبة مجمل الربح؟
تختلف حسب النشاط: المواد الغذائية غالبًا بين 10% و25%، والملابس والإكسسوارات قد تتجاوز 40%. الأهم أن تغطّي مصاريفك وتترك ربحًا صافيًا، وأن تراقبها شهريًا. (انظر: حساب نقطة التعادل.)
هل المشاريع الخدمية لديها تكلفة بضاعة مباعة؟
المشاريع الخدمية البحتة (استشارات، تصميم) تسمّيها غالبًا «تكلفة الخدمة»: المواد المستهلكة وأجور من ينفّذ الخدمة مباشرة.
كيف تساعدك فاتورة بلس في حساب تكلفة البضاعة والربح؟
بدل الحسابات اليدوية والجرد المرهق، فاتورة بلس تحسب كل هذا تلقائيًا من فواتيرك اليومية:
- ✅ سعر الشراء مع كل بند ووضع التاجر يعرض تكلفة وربح كل فاتورة لحظة إصدارها.
- ✅ تقارير ربح المبيعات يوميًا وشهريًا ولكل منتج — بما فيها الخصومات والمرتجعات. (التقارير والأرباح)
- ✅ تقييم المخزون الفوري: رأس المال في المخزون وقيمة البيع والربح المتوقّع، مع تصدير Excel.
- ✅ المشتريات والموردون: كل شراء يزيد المخزون ويحدّث التكلفة، ويُظهر ما عليك لكل مورد.
- ✅ المخزون يُخصم تلقائيًا مع كل بيع، ونقطة بيع بالباركود والطباعة الحرارية.
- ✅ تطبيق للأندرويد والآيفون يعمل حتى دون إنترنت، وفواتير احترافية ترسلها عبر واتساب.
ابدأ الآن مجانًا لمدة 14 يومًا — بدون بطاقة دفع، وكل المزايا مفتوحة. أنشئ حسابك في فاتورة بلس أو حمّل التطبيق، وابدأ تعرف ربحك الحقيقي من أول فاتورة.
التعليقات
لا توجد تعليقات بعد — كن أول من يعلّق.