 Bill Plus
📚 كورس المحاسبة لغير المحاسبين — الدرس 2 من 15 · المستوى الأول: الأساسيات
⬅️ قبله: الدرس 1: ما هي المحاسبة؟ · فهرس الكورس كاملًا
في الدرس الأول عرفنا أن المحاسبة تسجّل كل عملية مالية. لكن أين نسجّلها؟ وكيف نتأكّد أن الأرقام صحيحة؟ الجواب في معادلة واحدة بسيطة هي أساس المحاسبة كلها، وفي خمسة أنواع من الحسابات تنتمي إليها كل عملية في أي مشروع في العالم.
المعادلة المحاسبية
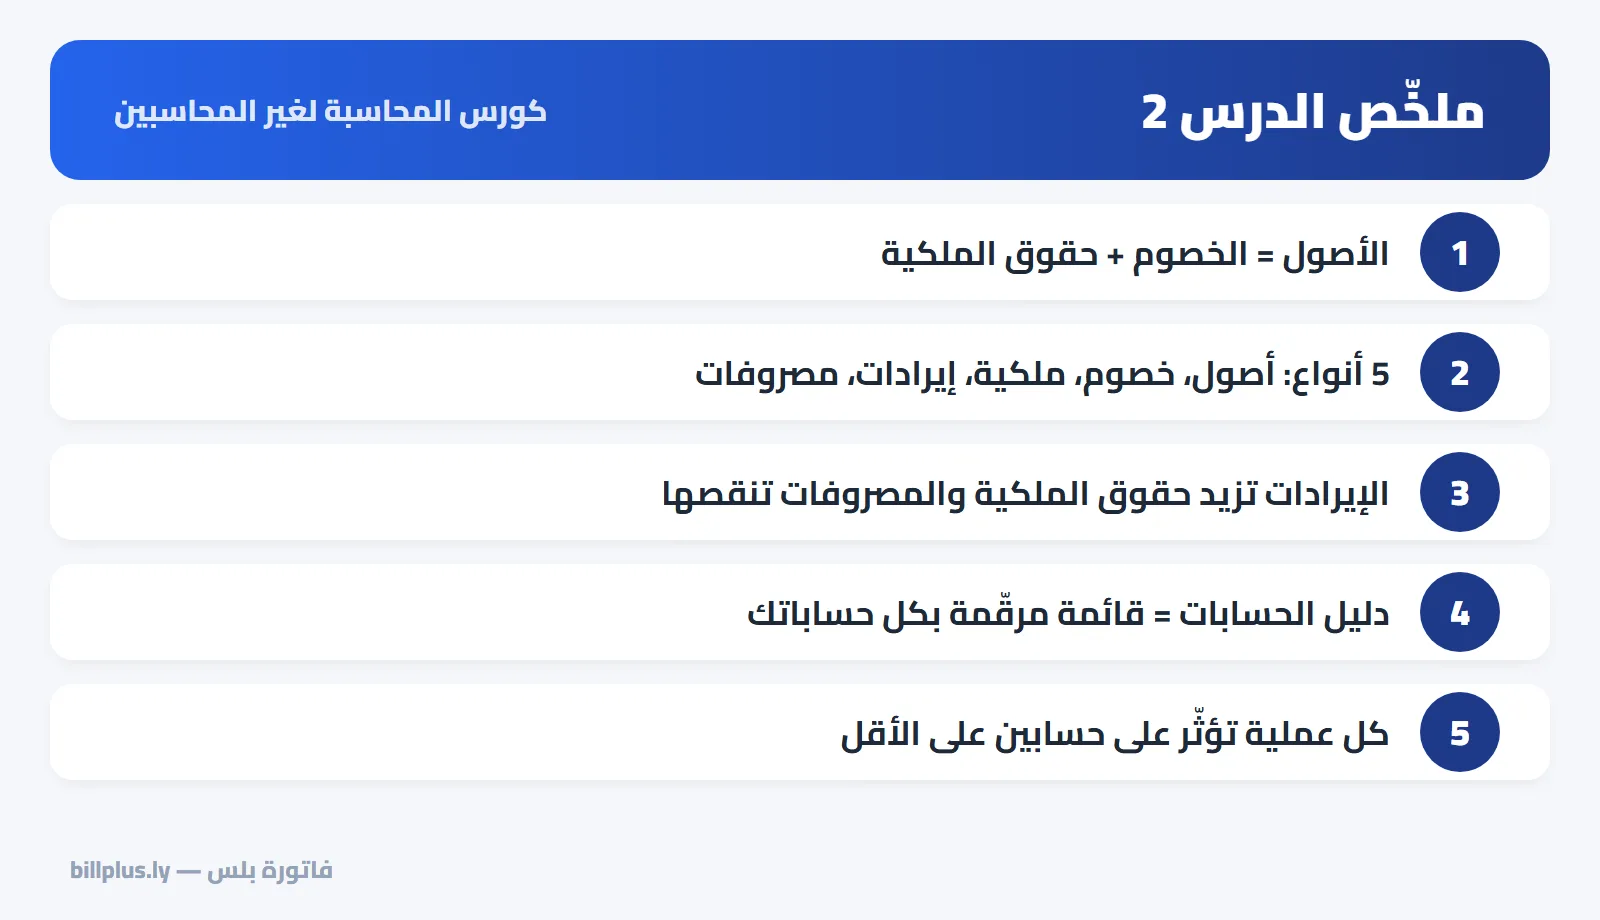
الأصول = الخصوم + حقوق الملكية
كل ما يملكه المشروع (الأصول) جاء من مصدرين فقط: من الغير (الخصوم) أو من صاحب المشروع (حقوق الملكية). لذلك يتساوى الطرفان دائمًا، بعد كل عملية مهما كانت. (للتعمّق: الأصول والخصوم وحقوق الملكية.)
المعادلة الموسّعة
بما أن الأرباح تزيد حصة المالك والمسحوبات تنقصها:
الأصول = الخصوم + رأس المال + الإيرادات − المصروفات − المسحوبات
الأنواع الخمسة للحسابات
| النوع | يزيد عندما... | أمثلة |
|---|---|---|
| 1. الأصول | يملك المشروع شيئًا جديدًا | النقدية، العملاء، المخزون، المعدات |
| 2. الخصوم | يصبح على المشروع التزام | الموردون، القروض، مصروفات مستحقة |
| 3. حقوق الملكية | يضع المالك مالًا أو يربح المشروع | رأس المال، الأرباح المحتجزة |
| 4. الإيرادات | يكسب المشروع من نشاطه | المبيعات، إيراد الخدمات |
| 5. المصروفات | يستهلك المشروع موارد | تكلفة المبيعات، الإيجار، الرواتب |
دليل الحسابات لمتجر الأمل
دليل الحسابات قائمة مرقّمة بكل الحسابات التي يستخدمها المشروع. الرقم الأول يدلّ على النوع: 1 أصول، 2 خصوم، 3 ملكية، 4 إيرادات، 5 مصروفات. هذا هو الدليل الذي سنستخدمه طوال الكورس:
| الرقم | الحساب | النوع |
|---|---|---|
| 1100 | النقدية (الصندوق والبنك) | أصل |
| 1200 | العملاء (ذمم مدينة) | أصل |
| 1300 | المخزون | أصل |
| 1400 | مصروفات مقدّمة | أصل |
| 1500 | المعدات | أصل |
| 1590 | مجمع إهلاك المعدات | مقابل أصل (يُطرح منه) |
| 2100 | الموردون (ذمم دائنة) | خصم |
| 2200 | مصروفات مستحقة | خصم |
| 2300 | إيرادات مقدّمة (عرابين) | خصم |
| 3100 | رأس المال | حقوق ملكية |
| 3200 | المسحوبات | تُنقص حقوق الملكية |
| 4100 | المبيعات | إيراد |
| 5100 | تكلفة المبيعات | مصروف |
| 5200 | الإيجار | مصروف |
| 5300 | الرواتب | مصروف |
| 5400 | الكهرباء والمرافق | مصروف |
| 5500 | مصروف الإهلاك | مصروف |
المعادلة في العمل: أول 5 عمليات لمتجر الأمل
| # | العملية | الأثر | الأصول | الخصوم | الملكية |
|---|---|---|---|---|---|
| 1 | أحمد يودع 50,000 رأس مال نقدًا | نقدية +50,000 / رأس مال +50,000 | 50,000 | 0 | 50,000 |
| 2 | شراء رفوف وجهاز كاشير نقدًا 12,000 | معدات +12,000 / نقدية −12,000 | 50,000 | 0 | 50,000 |
| 3 | شراء بضاعة بالآجل 20,000 | مخزون +20,000 / موردون +20,000 | 70,000 | 20,000 | 50,000 |
| 4 | دفع إيجار الشهر 3,000 | نقدية −3,000 / مصروف (ملكية −3,000) | 67,000 | 20,000 | 47,000 |
| 5 | بيع نقدي 15,000 لبضاعة تكلفتها 9,000 | نقدية +15,000، مخزون −9,000 / ملكية +6,000 | 73,000 | 20,000 | 53,000 |
لاحظ: بعد كل سطر، الأصول = الخصوم + الملكية (73,000 = 20,000 + 53,000). وكل عملية أثّرت على حسابين على الأقل، وهذه بالضبط فكرة القيد المزدوج في الدرس القادم.
💡 القاعدة الذهبية للدرس: إذا لم تتوازن المعادلة بعد عملية ما، فهناك خطأ في التسجيل. المعادلة هي «ميزان» المحاسب الأول.
تمرين الدرس
أكمل جدول متجر الأمل بالعمليات التالية، واحسب طرفي المعادلة بعد كل عملية:
- بيع بالآجل لعميل بـ8,000 لبضاعة تكلفتها 4,800.
- سداد 12,000 للمورد.
- تحصيل 5,000 من العميل.
الحل: (6) العملاء +8,000 والمخزون −4,800 ⇐ الأصول 76,200 = الخصوم 20,000 + الملكية 56,200. (7) النقدية −12,000 والموردون −12,000 ⇐ 64,200 = 8,000 + 56,200. (8) النقدية +5,000 والعملاء −5,000 ⇐ لا تغيير في المجموع: 64,200 = 8,000 + 56,200 (أصل تحوّل إلى أصل آخر).
في فاتورة بلس
«دفاتر بلس» يأتي بدليل حسابات جاهز (عملاء، موردون، مخزون، صندوق ومصارف، مبيعات، مشتريات، مصاريف بتصنيفاتها...)، ويمكنك إضافة حساباتك الخاصة. والصندوق والمصارف لكل منها حسابه ورصيده.
طبّق ما تتعلّمه على مشروعك الحقيقي: فاتورة بلس يسجّل القيود المحاسبية تلقائيًا من فواتيرك ومشترياتك ومصاريفك في «دفاتر بلس»، ويعطيك دفتر اليومية والأستاذ وميزان المراجعة وقائمة الدخل والميزانية جاهزة — دون أن تكتب قيدًا واحدًا بيدك. ابدأ مجانًا 14 يومًا بدون بطاقة وبعملة بلدك، أو حمّل التطبيق للأندرويد والآيفون.
تابع الكورس
- ➡️ الدرس التالي: الدرس 3: المدين والدائن والقيد المزدوج
- ⬅️ الدرس السابق: الدرس 1: ما هي المحاسبة؟
- 📚 فهرس كورس المحاسبة لغير المحاسبين
التعليقات
لا توجد تعليقات بعد — كن أول من يعلّق.