 Bill Plus
📚 كورس المحاسبة لغير المحاسبين — الدرس 3 من 15 · المستوى الأول: الأساسيات
⬅️ قبله: الدرس 2: المعادلة المحاسبية وأنواع الحسابات · فهرس الكورس كاملًا
هذا أهم درس في الكورس كله. إذا فهمت المدين والدائن فقد فهمت 80% من المحاسبة. القيد المزدوج نظام عمره أكثر من 500 عام، وما زال حتى اليوم أساس كل برامج المحاسبة في العالم. والفكرة أبسط مما تتوقّع.
فكرة القيد المزدوج
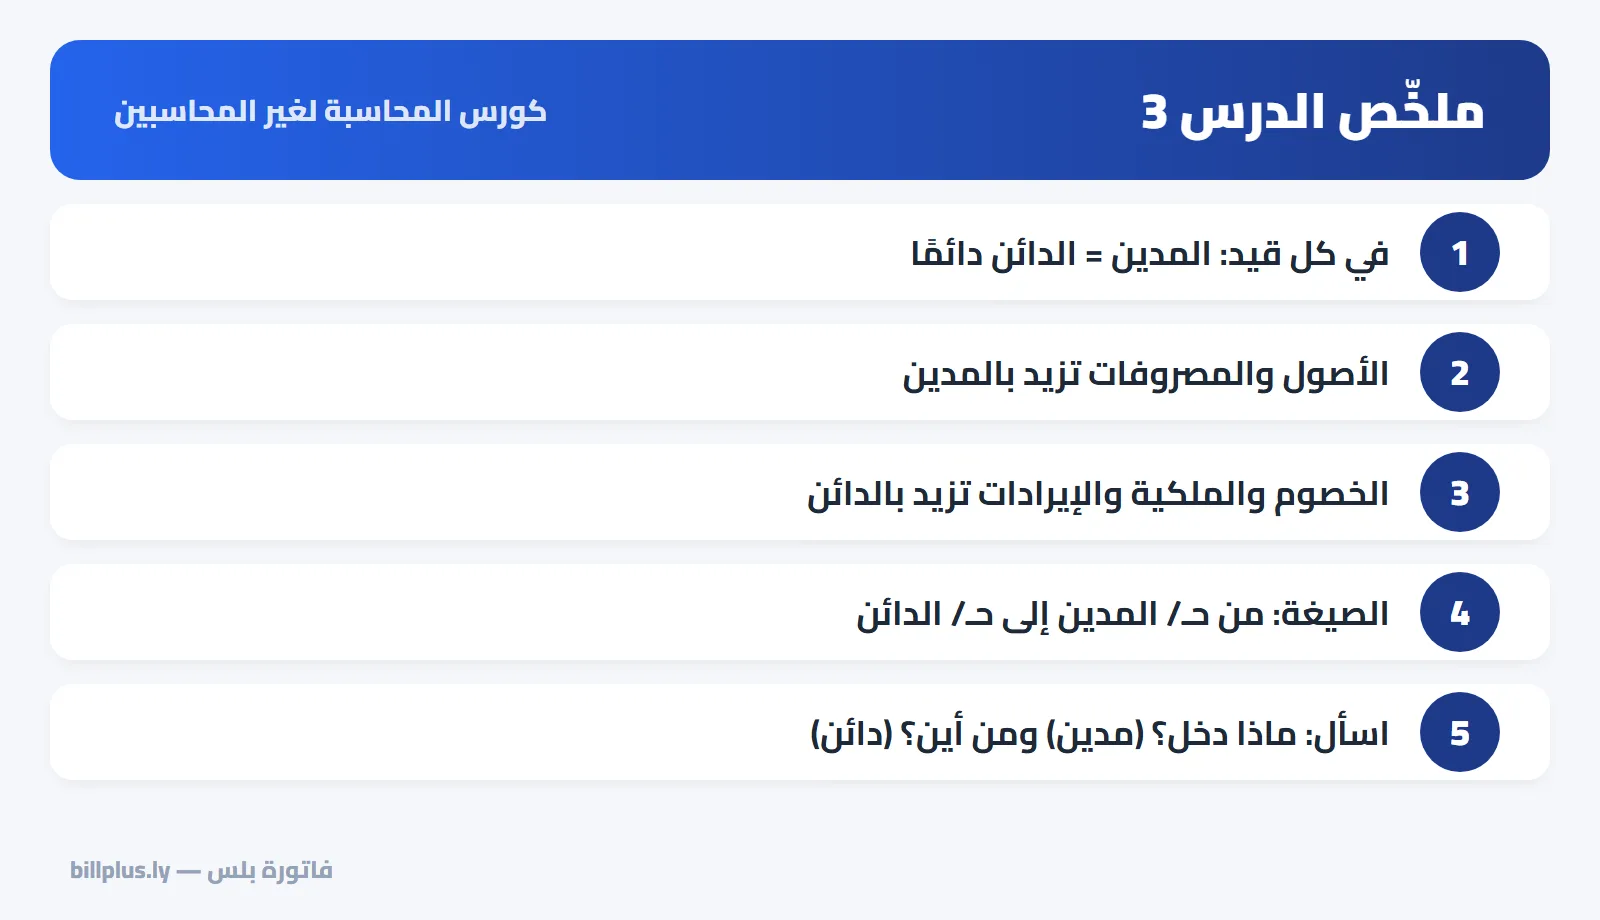
رأينا في الدرس السابق أن كل عملية تؤثّر على حسابين على الأقل. القيد المزدوج يسجّل هذين الأثرين معًا: طرف مدين وطرف دائن، ومجموع المدين = مجموع الدائن دائمًا. لهذا تبقى المعادلة المحاسبية متوازنة.
لا تفكّر في «مدين» بمعنى «مديون». في المحاسبة هما مجرد اتجاهين: المدين جهة اليمين في الحساب، والدائن جهة اليسار.
قواعد المدين والدائن
| نوع الحساب | يزيد بـ | ينقص بـ | رصيده الطبيعي |
|---|---|---|---|
| الأصول | مدين | دائن | مدين |
| المصروفات (والمسحوبات) | مدين | دائن | مدين |
| الخصوم | دائن | مدين | دائن |
| حقوق الملكية | دائن | مدين | دائن |
| الإيرادات | دائن | مدين | دائن |
طريقة سهلة للحفظ: الأصول والمصروفات «في اليمين» تزيد بالمدين، والباقي «في اليسار» يزيد بالدائن.
صيغة القيد
من حـ/ الحساب المدين المبلغ
إلى حـ/ الحساب الدائن المبلغ
(شرح مختصر للعملية)
سؤالان يحلّان أي قيد: ما الذي دخل أو زاد من الأصول أو المصروفات؟ (هو المدين). ومن أين جاء، أو ما الذي زاد من الخصوم أو الإيرادات أو الملكية؟ (هو الدائن).
قيود الشهر الأول لمتجر الأمل
| # | القيد | مدين | دائن |
|---|---|---|---|
| 1 | من حـ/ النقدية إلى حـ/ رأس المال | 50,000 | 50,000 |
| 2 | من حـ/ المعدات إلى حـ/ النقدية | 12,000 | 12,000 |
| 3 | من حـ/ المخزون إلى حـ/ الموردين | 20,000 | 20,000 |
| 4 | من حـ/ الإيجار إلى حـ/ النقدية | 3,000 | 3,000 |
| 5أ | من حـ/ النقدية إلى حـ/ المبيعات | 15,000 | 15,000 |
| 5ب | من حـ/ تكلفة المبيعات إلى حـ/ المخزون | 9,000 | 9,000 |
| 6أ | من حـ/ العملاء إلى حـ/ المبيعات | 8,000 | 8,000 |
| 6ب | من حـ/ تكلفة المبيعات إلى حـ/ المخزون | 4,800 | 4,800 |
| 7 | من حـ/ الموردين إلى حـ/ النقدية | 12,000 | 12,000 |
| 8 | من حـ/ النقدية إلى حـ/ العملاء | 5,000 | 5,000 |
| 9 | من حـ/ الرواتب إلى حـ/ النقدية | 4,000 | 4,000 |
| 10 | من حـ/ الكهرباء والمرافق إلى حـ/ النقدية | 600 | 600 |
| 11 | من حـ/ المسحوبات إلى حـ/ النقدية | 1,000 | 1,000 |
| المجموع | 144,400 | 144,400 | |
شرح بعض القيود
- قيد 3: دخل مخزون (أصل زاد ⇐ مدين)، ومصدره دين للمورد (خصم زاد ⇐ دائن).
- قيد 5: البيع له قيدان: (أ) الإيراد بسعر البيع، و(ب) خروج البضاعة بتكلفتها من المخزون إلى تكلفة المبيعات. هذا يسمّى الجرد المستمر، وسنفصّله في درس محاسبة المخزون.
- قيد 7: نقص دين المورد (خصم نقص ⇐ مدين)، وخرج النقد (أصل نقص ⇐ دائن).
- قيد 11: المسحوبات ليست مصروفًا، لكنها تُنقص حقوق الملكية فتُسجَّل مدينة.
القيد المركّب
قد يكون للقيد أكثر من طرف مدين أو دائن. مثال: شراء سيارة توصيل بـ30,000، دُفع 10,000 نقدًا والباقي قرض:
من حـ/ السيارات 30,000
إلى مذكورين: حـ/ النقدية 10,000 · حـ/ القرض 20,000
المهم دائمًا: مجموع المدين (30,000) = مجموع الدائن (10,000 + 20,000).
💡 القاعدة الذهبية للدرس: لا يوجد قيد بطرف واحد. إن لم تجد الطرف الثاني فاسأل: «من أين جاء هذا؟» أو «إلى أين ذهب؟».
تمرين الدرس
اكتب القيود التالية:
- دفع فاتورة الإنترنت 200 نقدًا.
- شراء بضاعة نقدًا بـ3,000.
- اقتراض 10,000 من البنك وإيداعها في الحساب.
- بيع بضاعة بالآجل بـ2,500 تكلفتها 1,500.
الحل: (1) من حـ/ الكهرباء والمرافق (أو الإنترنت) 200 إلى حـ/ النقدية 200. (2) من حـ/ المخزون 3,000 إلى حـ/ النقدية 3,000. (3) من حـ/ النقدية 10,000 إلى حـ/ القرض 10,000. (4) قيدان: من حـ/ العملاء 2,500 إلى حـ/ المبيعات 2,500، ومن حـ/ تكلفة المبيعات 1,500 إلى حـ/ المخزون 1,500.
في فاتورة بلس
عندما تصدر فاتورة بيع آجل في فاتورة بلس، يُنشأ القيدان (العملاء/المبيعات، وتكلفة المبيعات/المخزون) تلقائيًا في دفاتر بلس. وتستطيع أيضًا تسجيل قيود يدوية للعمليات الخاصة مثل القروض، مع تحقّق تلقائي من أن المدين = الدائن.
طبّق ما تتعلّمه على مشروعك الحقيقي: فاتورة بلس يسجّل القيود المحاسبية تلقائيًا من فواتيرك ومشترياتك ومصاريفك في «دفاتر بلس»، ويعطيك دفتر اليومية والأستاذ وميزان المراجعة وقائمة الدخل والميزانية جاهزة — دون أن تكتب قيدًا واحدًا بيدك. ابدأ مجانًا 14 يومًا بدون بطاقة وبعملة بلدك، أو حمّل التطبيق للأندرويد والآيفون.
تابع الكورس
- ➡️ الدرس التالي: الدرس 4: دفتر اليومية ودفتر الأستاذ
- ⬅️ الدرس السابق: الدرس 2: المعادلة المحاسبية وأنواع الحسابات
- 📚 فهرس كورس المحاسبة لغير المحاسبين
التعليقات
لا توجد تعليقات بعد — كن أول من يعلّق.