 Bill Plus
📚 كورس المحاسبة لغير المحاسبين — الدرس 4 من 15 · المستوى الأول: الأساسيات
⬅️ قبله: الدرس 3: المدين والدائن والقيد المزدوج · فهرس الكورس كاملًا
في الدرس السابق كتبنا قيود الشهر الأول لمتجر الأمل. لكن لو سألك أحمد الآن: «كم معي نقدًا؟» لن تجد الجواب بسهولة في قائمة القيود، لأن النقدية متفرّقة في 9 قيود. هنا يأتي دور الدفترين الأساسيين في المحاسبة: دفتر اليومية ودفتر الأستاذ.
دفتر اليومية: سجلّ الأحداث بترتيبها
دفتر اليومية هو أول مكان تُسجَّل فيه العمليات، قيدًا بعد قيد بترتيب حدوثها. كل قيد فيه:
- التاريخ.
- رقم القيد ورقم المستند المؤيّد (فاتورة، إيصال، سند صرف).
- الحساب المدين والحساب الدائن والمبلغ.
- البيان: شرح مختصر للعملية.
| التاريخ | رقم القيد / المستند | البيان | مدين | دائن |
|---|---|---|---|---|
| 01 | 1 / إيصال إيداع | من حـ/ النقدية إلى حـ/ رأس المال إيداع رأس مال المتجر | 50,000 | 50,000 |
| 02 | 2 / فاتورة شراء معدات | من حـ/ المعدات إلى حـ/ النقدية رفوف وجهاز كاشير | 12,000 | 12,000 |
| 03 | 3 / فاتورة المورد 115 | من حـ/ المخزون إلى حـ/ الموردين بضاعة بالآجل | 20,000 | 20,000 |
| ... وهكذا لبقية القيود | ||||
لماذا المستند مهم؟ لأن كل قيد يجب أن يستند إلى ورقة تثبته. لا قيد بدون مستند، ولا مستند بدون قيد.
دفتر الأستاذ: صفحة لكل حساب
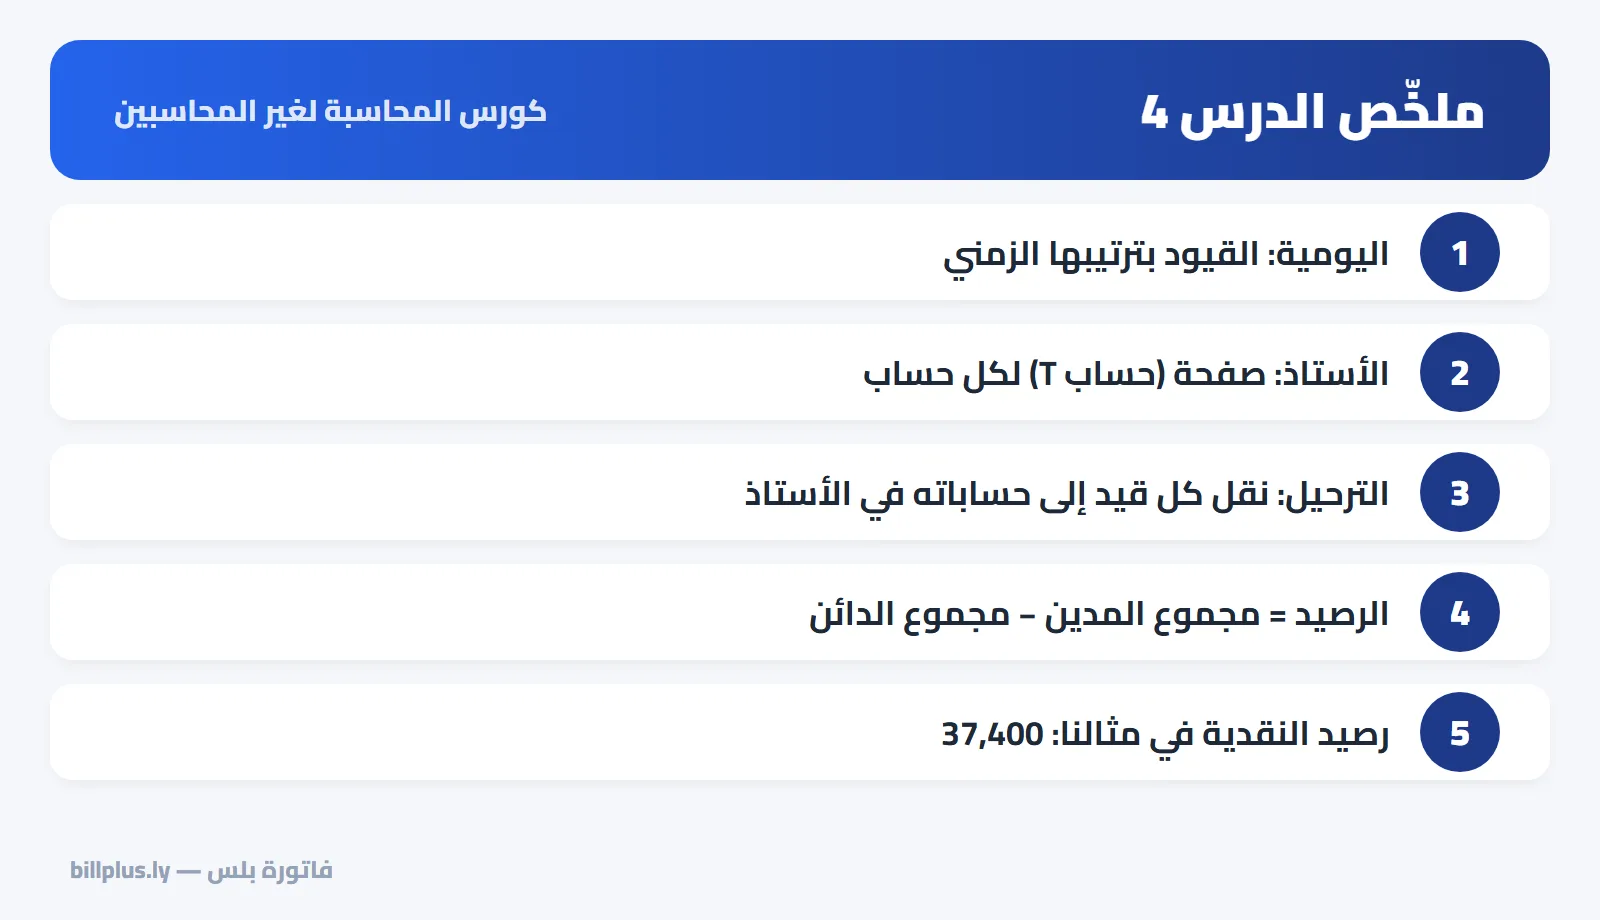
دفتر الأستاذ يجمع كل الحركات الخاصة بحساب واحد في صفحة واحدة، فتعرف رصيده فورًا. وتُرسم كل صفحة على شكل حرف T: الجانب الأيمن للمدين، والأيسر للدائن.
الترحيل هو نقل كل طرف من القيد إلى حسابه في الأستاذ: الطرف المدين إلى الجانب المدين من حسابه، والدائن إلى الجانب الدائن.
ترحيل قيود متجر الأمل
حـ/ النقدية
| مدين (البيان) | المبلغ | دائن (البيان) | المبلغ |
|---|---|---|---|
| 1) رأس المال | 50,000 | 2) المعدات | 12,000 |
| 5أ) المبيعات | 15,000 | 4) الإيجار | 3,000 |
| 8) العملاء | 5,000 | 7) الموردين | 12,000 |
| المجموع | 70,000 | 9) الرواتب | 4,000 |
| 10) الكهرباء | 600 | ||
| 11) المسحوبات | 1,000 | ||
| المجموع | 32,600 | ||
| الرصيد = 70,000 − 32,600 = 37,400 مدين | |||
حـ/ المخزون
| مدين (البيان) | المبلغ | دائن (البيان) | المبلغ |
|---|---|---|---|
| 3) الموردين | 20,000 | 5ب) تكلفة المبيعات | 9,000 |
| 6ب) تكلفة المبيعات | 4,800 | ||
| الرصيد = 20,000 − 13,800 = 6,200 مدين | |||
حـ/ العملاء
| مدين (البيان) | المبلغ | دائن (البيان) | المبلغ |
|---|---|---|---|
| 6أ) المبيعات | 8,000 | 8) النقدية | 5,000 |
| الرصيد = 3,000 مدين (ما زال للمتجر عند العميل) | |||
حـ/ الموردين
| مدين (البيان) | المبلغ | دائن (البيان) | المبلغ |
|---|---|---|---|
| 7) النقدية | 12,000 | 3) المخزون | 20,000 |
| الرصيد = 8,000 دائن (ما زال على المتجر للمورد) | |||
حـ/ المبيعات
| مدين (البيان) | المبلغ | دائن (البيان) | المبلغ |
|---|---|---|---|
| 5أ) النقدية | 15,000 | ||
| 6أ) العملاء | 8,000 | ||
| الرصيد = 23,000 دائن | |||
أرصدة كل الحسابات في نهاية الشهر
| الحساب | رصيد مدين | رصيد دائن |
|---|---|---|
| النقدية | 37,400 | |
| العملاء | 3,000 | |
| المخزون | 6,200 | |
| المعدات | 12,000 | |
| الموردين | 8,000 | |
| رأس المال | 50,000 | |
| المسحوبات | 1,000 | |
| المبيعات | 23,000 | |
| تكلفة المبيعات | 13,800 | |
| الإيجار | 3,000 | |
| الرواتب | 4,000 | |
| الكهرباء والمرافق | 600 |
هذه الأرصدة هي المادة الخام لـميزان المراجعة في الدرس القادم.
💡 القاعدة الذهبية للدرس: اليومية تخبرك ماذا حدث ومتى، والأستاذ يخبرك كم في كل حساب الآن. تحتاج الاثنين.
دفاتر الأستاذ المساعدة
حساب «العملاء» في الأستاذ العام رقم واحد إجمالي. لكنك تحتاج أن تعرف رصيد كل عميل على حدة: هذا هو الأستاذ المساعد (حساب لكل عميل ولكل مورد)، ومجموع أرصدته يساوي رصيد الحساب الإجمالي. هذا بالضبط ما يُسمّى كشف حساب العميل.
تمرين الدرس
حساب عميل اسمه «مطعم السلام» فيه الحركات التالية: بيع آجل 4,000، ثم بيع آجل 2,500، ثم تحصيل 3,000، ثم مرتجع بضاعة منه بـ500. رحّلها إلى حسابه واستخرج الرصيد.
الحل: الجانب المدين: 4,000 + 2,500 = 6,500. الجانب الدائن: تحصيل 3,000 + مرتجع 500 = 3,500. الرصيد = 6,500 − 3,500 = 3,000 مدين (ما زال على المطعم 3,000).
في فاتورة بلس
في دفاتر بلس تجد دفتر اليومية بكل القيود المرقّمة ومصدر كل قيد (فاتورة، دفعة، مصروف...)، ودفتر الأستاذ لأي حساب بحركاته ورصيده المتراكم. والأستاذ المساعد جاهز في كشف حساب كل عميل وكل مورد.
طبّق ما تتعلّمه على مشروعك الحقيقي: فاتورة بلس يسجّل القيود المحاسبية تلقائيًا من فواتيرك ومشترياتك ومصاريفك في «دفاتر بلس»، ويعطيك دفتر اليومية والأستاذ وميزان المراجعة وقائمة الدخل والميزانية جاهزة — دون أن تكتب قيدًا واحدًا بيدك. ابدأ مجانًا 14 يومًا بدون بطاقة وبعملة بلدك، أو حمّل التطبيق للأندرويد والآيفون.
تابع الكورس
- ➡️ الدرس التالي: الدرس 5: ميزان المراجعة
- ⬅️ الدرس السابق: الدرس 3: المدين والدائن والقيد المزدوج
- 📚 فهرس كورس المحاسبة لغير المحاسبين
التعليقات
لا توجد تعليقات بعد — كن أول من يعلّق.