 Bill Plus
📚 كورس المحاسبة لغير المحاسبين — الدرس 5 من 15 · المستوى الأول: الأساسيات
⬅️ قبله: الدرس 4: دفتر اليومية ودفتر الأستاذ · فهرس الكورس كاملًا
استخرجنا في الدرس السابق أرصدة كل الحسابات. الآن نضعها في جدول واحد يسمّى ميزان المراجعة، وهو أول اختبار لصحة الدفاتر والجسر الذي نعبر منه إلى القوائم المالية.
ما هو ميزان المراجعة؟
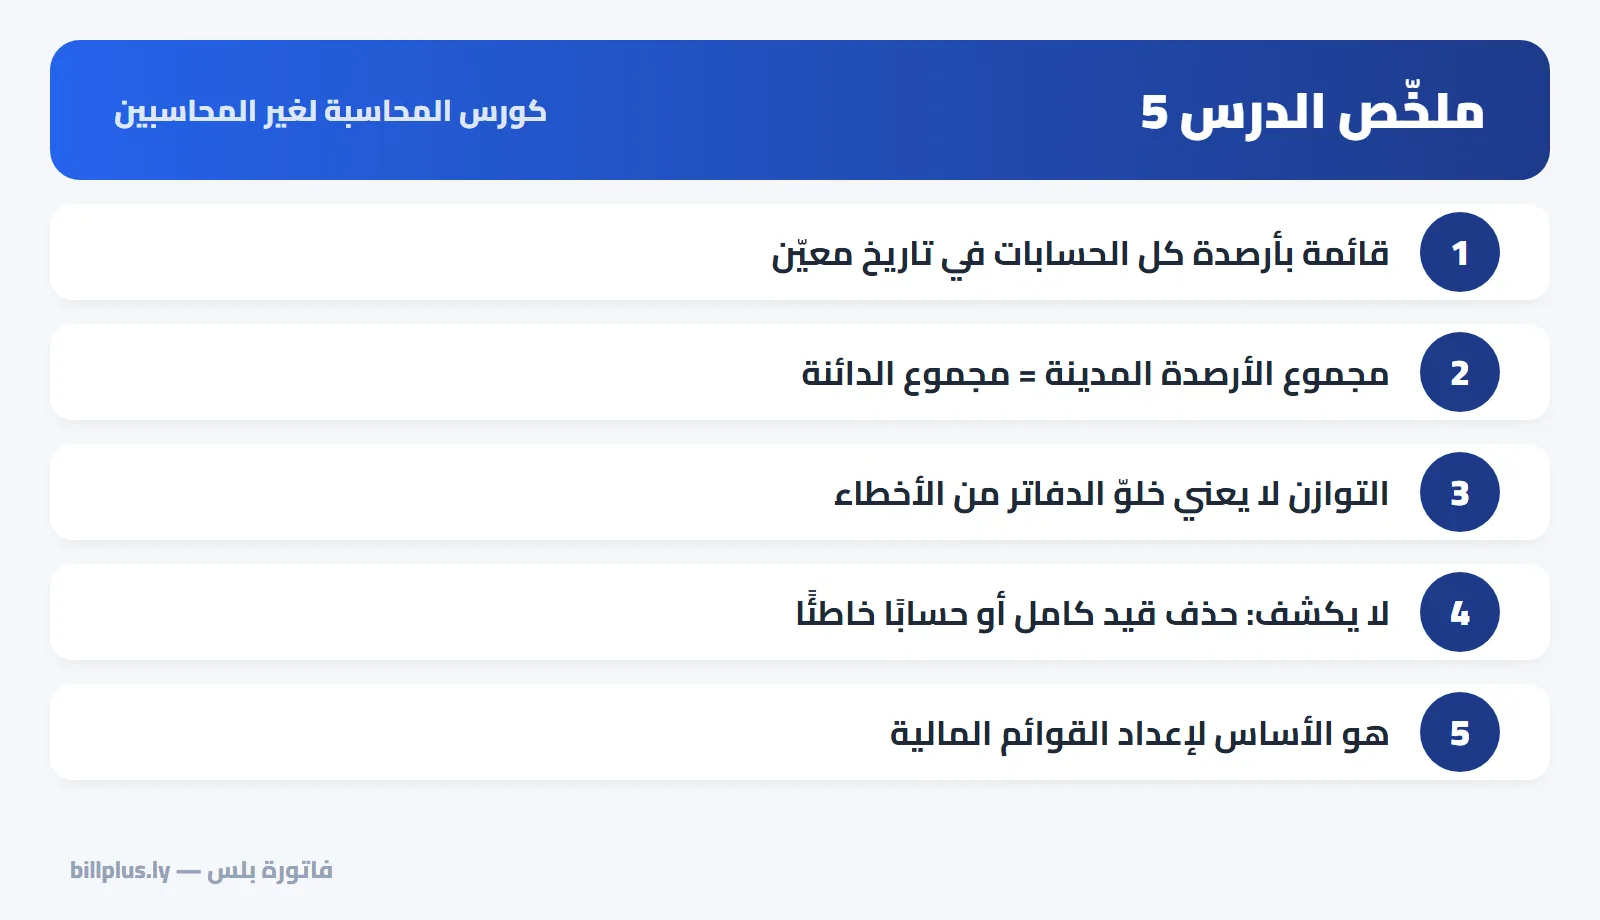
ميزان المراجعة قائمة بأرصدة كل الحسابات في تاريخ معيّن، الأرصدة المدينة في عمود والدائنة في عمود. ولأن كل قيد مدينه = دائنه، يجب أن يتساوى مجموع العمودين. إن لم يتساويا فهناك خطأ مؤكّد.
ميزان مراجعة متجر الأمل (قبل التسويات)
| رقم | الحساب | مدين | دائن |
|---|---|---|---|
| 1100 | النقدية | 37,400 | |
| 1200 | العملاء | 3,000 | |
| 1300 | المخزون | 6,200 | |
| 1500 | المعدات | 12,000 | |
| 2100 | الموردين | 8,000 | |
| 3100 | رأس المال | 50,000 | |
| 3200 | المسحوبات | 1,000 | |
| 4100 | المبيعات | 23,000 | |
| 5100 | تكلفة المبيعات | 13,800 | |
| 5200 | الإيجار | 3,000 | |
| 5300 | الرواتب | 4,000 | |
| 5400 | الكهرباء والمرافق | 600 | |
| المجموع | 81,000 | 81,000 | |
✅ الميزان متوازن. لاحظ أن ترتيب الحسابات يتبع دليل الحسابات: أصول، خصوم، ملكية، إيرادات، مصروفات.
هل التوازن يعني أن كل شيء صحيح؟ لا!
ميزان المراجعة يكشف الأخطاء التي تُفقد التوازن فقط. وهناك أخطاء لا يكشفها:
| نوع الخطأ | مثال | هل يكشفه الميزان؟ |
|---|---|---|
| إغفال قيد كامل | نسيان تسجيل فاتورة شراء | ❌ لا |
| تسجيل القيد مرتين | فاتورة كهرباء سُجّلت مرتين | ❌ لا |
| حساب خاطئ من نفس الطرف | الإيجار سُجّل في الرواتب | ❌ لا |
| مبلغ خاطئ في الطرفين | 4,000 سُجّلت 400 مدينًا ودائنًا | ❌ لا |
| ترحيل طرف واحد فقط | رُحّل المدين ونُسي الدائن | ✅ نعم |
| ترحيل إلى الجانب الخطأ | رصيد مدين وُضع دائنًا | ✅ نعم |
| خطأ في جمع أو نقل رقم | 6,200 كُتبت 2,600 | ✅ نعم |
لهذا لا يغني الميزان عن مطابقة الأرصدة بالواقع: عدّ النقدية في الصندوق، ومطابقة كشف البنك، وكشوف العملاء والموردين، والجرد.
حيل المحاسبين لاكتشاف الخطأ بسرعة
- اقسم الفرق على 2: إن وجدت مبلغًا بهذا الناتج، فربما رُحّل في الجانب الخطأ. مثال: الفرق 8,000 ⇐ ابحث عن 4,000 (الرواتب) لعلها رُحّلت دائنة.
- اقسم الفرق على 9: إن كان يقبل القسمة على 9 فغالبًا هناك تبديل أرقام. مثال: 6,200 كُتبت 2,600 ⇐ الفرق 3,600 = 9 × 400.
- ابحث عن الفرق نفسه: ربما نُسي ترحيل طرف بهذا المبلغ.
- راجع الجمع قبل أي شيء آخر.
💡 القاعدة الذهبية للدرس: ميزان المراجعة المتوازن شرط ضروري لكنه غير كافٍ. التوازن يعني أن القيود سليمة الشكل، والمطابقة مع الواقع تعني أنها صحيحة.
ميزان قبل التسويات وبعدها
الميزان أعلاه «قبل التسويات». في نهاية الفترة نضيف قيودًا لأشياء حدثت ولم تُسجَّل بعد، مثل إهلاك المعدات ومصروف لم يُدفع. سنتعلّمها في درس التسويات الجردية، ثم نعدّ «ميزان المراجعة بعد التسويات» ومنه القوائم المالية.
تمرين الدرس
أعدّ محاسب ميزان مراجعة لمتجر الأمل فكان مجموع المدين 85,500 والدائن 81,000. ما نوع الخطأ المحتمل؟ وأين تبحث؟
الحل: الفرق = 4,500، وهو يقبل القسمة على 9 (= 9 × 500)، فالأرجح تبديل أرقام في رصيد مدين، لأن المدين هو الأكبر. بالبحث نجد أن تكلفة المبيعات 13,800 كُتبت 18,300 (الفرق 4,500). بعد التصحيح يتوازن الميزان عند 81,000.
في فاتورة بلس
«دفاتر بلس» يعرض ميزان المراجعة لأي تاريخ بضغطة واحدة، ومتوازنًا دائمًا لأن كل قيد يُنشأ آليًا بطرفين متساويين. ويضيف فحص الصحة الذي يقارن أرصدة الدفاتر بتقارير النظام (مستحقات العملاء، تقييم المخزون، المبيعات)، فيكشف ما لا يكشفه الميزان وحده.
طبّق ما تتعلّمه على مشروعك الحقيقي: فاتورة بلس يسجّل القيود المحاسبية تلقائيًا من فواتيرك ومشترياتك ومصاريفك في «دفاتر بلس»، ويعطيك دفتر اليومية والأستاذ وميزان المراجعة وقائمة الدخل والميزانية جاهزة — دون أن تكتب قيدًا واحدًا بيدك. ابدأ مجانًا 14 يومًا بدون بطاقة وبعملة بلدك، أو حمّل التطبيق للأندرويد والآيفون.
تابع الكورس
- ➡️ الدرس التالي: الدرس 6: قيود المبيعات والمشتريات
- ⬅️ الدرس السابق: الدرس 4: دفتر اليومية ودفتر الأستاذ
- 📚 فهرس كورس المحاسبة لغير المحاسبين
التعليقات
لا توجد تعليقات بعد — كن أول من يعلّق.