 Bill Plus
📚 كورس المحاسبة لغير المحاسبين — الدرس 6 من 15 · المستوى الثاني: العمليات اليومية
⬅️ قبله: الدرس 5: ميزان المراجعة · فهرس الكورس كاملًا
انتهى المستوى الأول وصرت تعرف القيد المزدوج والدفاتر وميزان المراجعة. في المستوى الثاني ننتقل إلى العمليات التي تحدث كل يوم في أي محل: البيع والشراء بكل أشكالهما. البيع النقدي والآجل، والبيع الجزئي، والخصم، والمرتجعات، والضريبة، والشحن. كل حالة بقيدها الصحيح.
أولًا: قيود المبيعات
1) البيع النقدي والآجل
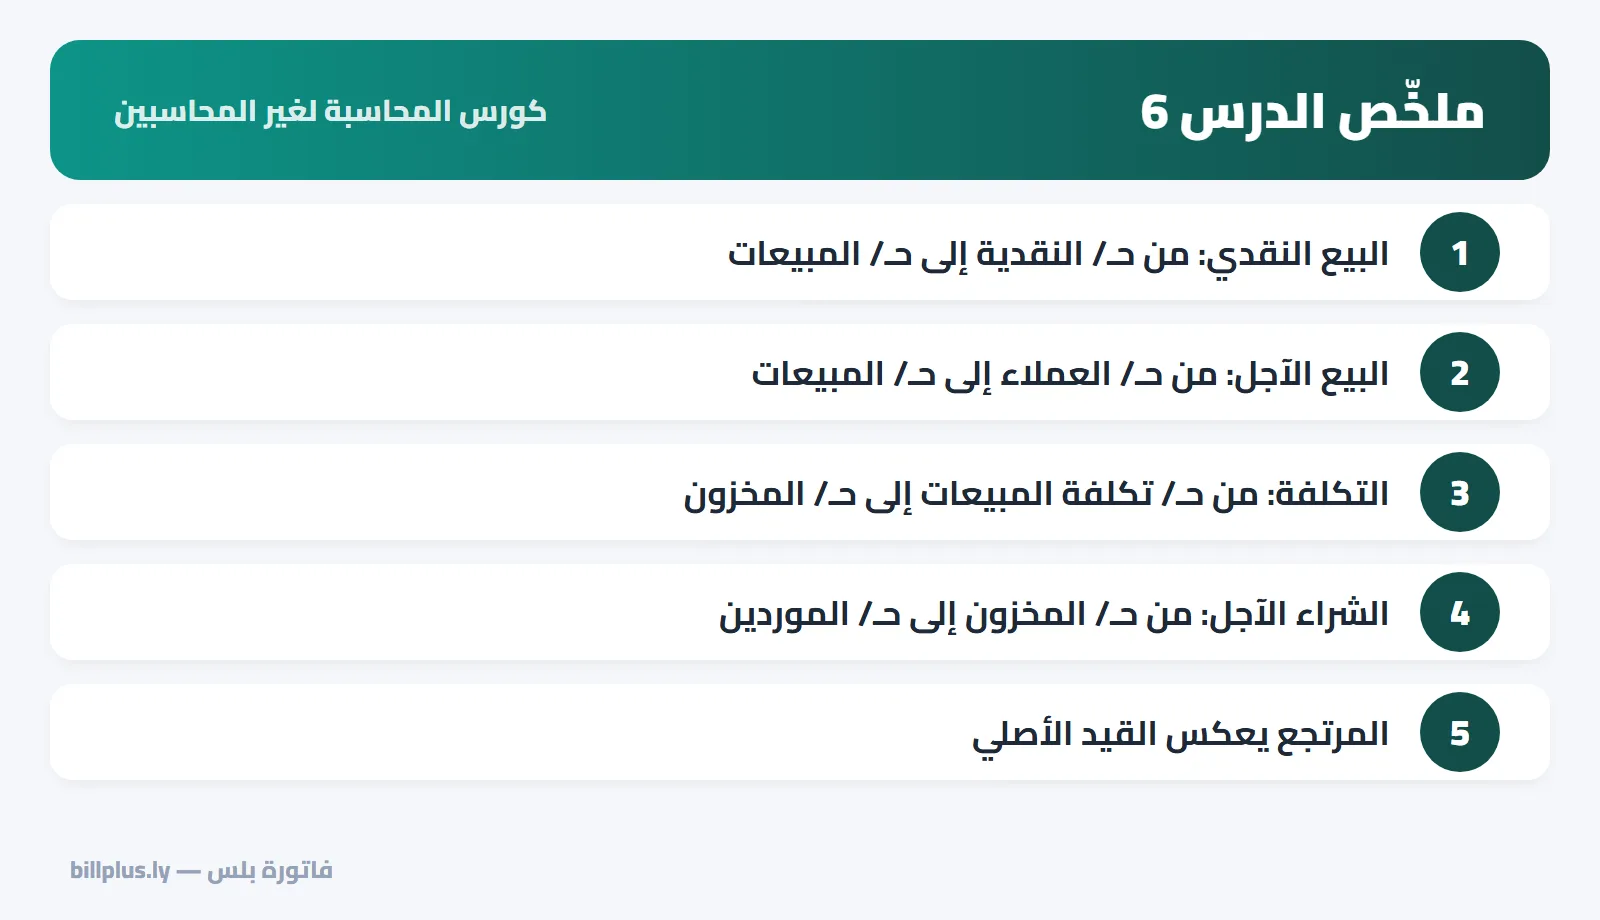
رأيناهما في الدرس الثالث: البيع النقدي يكون مدينه النقدية، والآجل مدينه العملاء، والدائن في الحالتين المبيعات. ومع كل بيع قيد ثانٍ للتكلفة (الجرد المستمر).
2) البيع بدفعة جزئية
بيع بضاعة بـ5,000 تكلفتها 3,000، دفع العميل 2,000 والباقي آجل:
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ النقدية | 2,000 | |
| من حـ/ العملاء | 3,000 | |
| إلى حـ/ المبيعات | 5,000 | |
| من حـ/ تكلفة المبيعات | 3,000 | |
| إلى حـ/ المخزون | 3,000 |
3) الخصم على الفاتورة
بيع نقدي بـ1,000 بخصم 100. الطريقة الأبسط للمحل الصغير: تسجيل المبيعات بالصافي (900). والطريقة الأدق: إظهار الخصم في حساب مستقل لتعرف كم تمنح من خصومات:
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ النقدية | 900 | |
| من حـ/ الخصم المسموح به | 100 | |
| إلى حـ/ المبيعات | 1,000 |
الخصم المسموح به يُطرح من المبيعات في قائمة الدخل. (اقرأ: حساب نسبة الخصم وأثرها على الربح.)
4) مرتجع المبيعات
أعاد عميل آجل بضاعة بيعت له بـ800 وتكلفتها 480. المرتجع يعكس القيدين الأصليين:
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ مردودات المبيعات | 800 | |
| إلى حـ/ العملاء | 800 | |
| من حـ/ المخزون | 480 | |
| إلى حـ/ تكلفة المبيعات | 480 |
(إن كان البيع نقديًا ورددت المبلغ، يكون الدائن النقدية بدل العملاء.)
5) البيع مع ضريبة القيمة المضافة
بيع نقدي بـ2,000 + ضريبة 15% = 2,300. الضريبة ليست إيرادًا؛ إنها التزام للدولة:
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ النقدية | 2,300 | |
| إلى حـ/ المبيعات | 2,000 | |
| إلى حـ/ ضريبة القيمة المضافة المستحقة | 300 |
(اقرأ: ضريبة القيمة المضافة وطريقة حسابها.)
ثانيًا: قيود المشتريات
6) الشراء مع مصاريف الشحن
بضاعة بـ10,000 بالآجل، ودُفع شحنها 400 نقدًا. الشحن جزء من تكلفة المخزون:
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ المخزون | 10,400 | |
| إلى حـ/ الموردين | 10,000 | |
| إلى حـ/ النقدية | 400 |
(اقرأ: التكلفة الواصلة للبضاعة المستوردة.)
7) مرتجع المشتريات
أعدت للمورد بضاعة معيبة بـ1,000:
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ الموردين | 1,000 | |
| إلى حـ/ المخزون | 1,000 |
8) الشراء مع الضريبة (للمسجّل ضريبيًا)
شراء بـ4,000 + ضريبة 15% بالآجل. ضريبة المشتريات تُخصم لاحقًا من ضريبة المبيعات:
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ المخزون | 4,000 | |
| من حـ/ ضريبة المدخلات | 600 | |
| إلى حـ/ الموردين | 4,600 |
9) سداد المورد مع خصم تعجيل الدفع
عليك 5,000 للمورد، ومنحك خصم 2% لأنك دفعت مبكرًا:
| القيد | مدين | دائن |
|---|---|---|
| من حـ/ الموردين | 5,000 | |
| إلى حـ/ النقدية | 4,900 | |
| إلى حـ/ الخصم المكتسب | 100 |
💡 القاعدة الذهبية للدرس: كل مرتجع يعكس القيد الأصلي، وكل ما يُدفع لتصل البضاعة إلى محلك يُضاف إلى تكلفتها، والضريبة ليست إيرادًا ولا مصروفًا للمسجّل ضريبيًا.
تمرين الدرس
- بيع بضاعة بالآجل بـ6,000 تكلفتها 3,600، ثم أعاد العميل ثلثها.
- شراء بضاعة نقدًا بـ7,000 ودفع نقلها 250.
- تحصيل باقي دين العميل في (1).
الحل: (1) من حـ/ العملاء 6,000 إلى حـ/ المبيعات 6,000، ومن حـ/ تكلفة المبيعات 3,600 إلى حـ/ المخزون 3,600. ثم المرتجع (الثلث): من حـ/ مردودات المبيعات 2,000 إلى حـ/ العملاء 2,000، ومن حـ/ المخزون 1,200 إلى حـ/ تكلفة المبيعات 1,200. (2) من حـ/ المخزون 7,250 إلى حـ/ النقدية 7,250. (3) الباقي 6,000 − 2,000 = 4,000: من حـ/ النقدية 4,000 إلى حـ/ العملاء 4,000.
في فاتورة بلس
كل هذه الحالات تتم من الشاشات العادية دون كتابة قيود: الفاتورة بالدفع الجزئي، والخصم على الفاتورة، والضريبة بنسبة بلدك، والمرتجعات مع إعادة البضاعة للمخزون أو استرداد المبلغ، وفواتير الشراء ودفعات الموردين. و«دفاتر بلس» يحوّلها كلها إلى قيود صحيحة تلقائيًا.
طبّق ما تتعلّمه على مشروعك الحقيقي: فاتورة بلس يسجّل القيود المحاسبية تلقائيًا من فواتيرك ومشترياتك ومصاريفك في «دفاتر بلس»، ويعطيك دفتر اليومية والأستاذ وميزان المراجعة وقائمة الدخل والميزانية جاهزة — دون أن تكتب قيدًا واحدًا بيدك. ابدأ مجانًا 14 يومًا بدون بطاقة وبعملة بلدك، أو حمّل التطبيق للأندرويد والآيفون.
تابع الكورس
- ➡️ الدرس التالي: الدرس 7: قيود المصاريف والرواتب
- ⬅️ الدرس السابق: الدرس 5: ميزان المراجعة
- 📚 فهرس كورس المحاسبة لغير المحاسبين
التعليقات
لا توجد تعليقات بعد — كن أول من يعلّق.